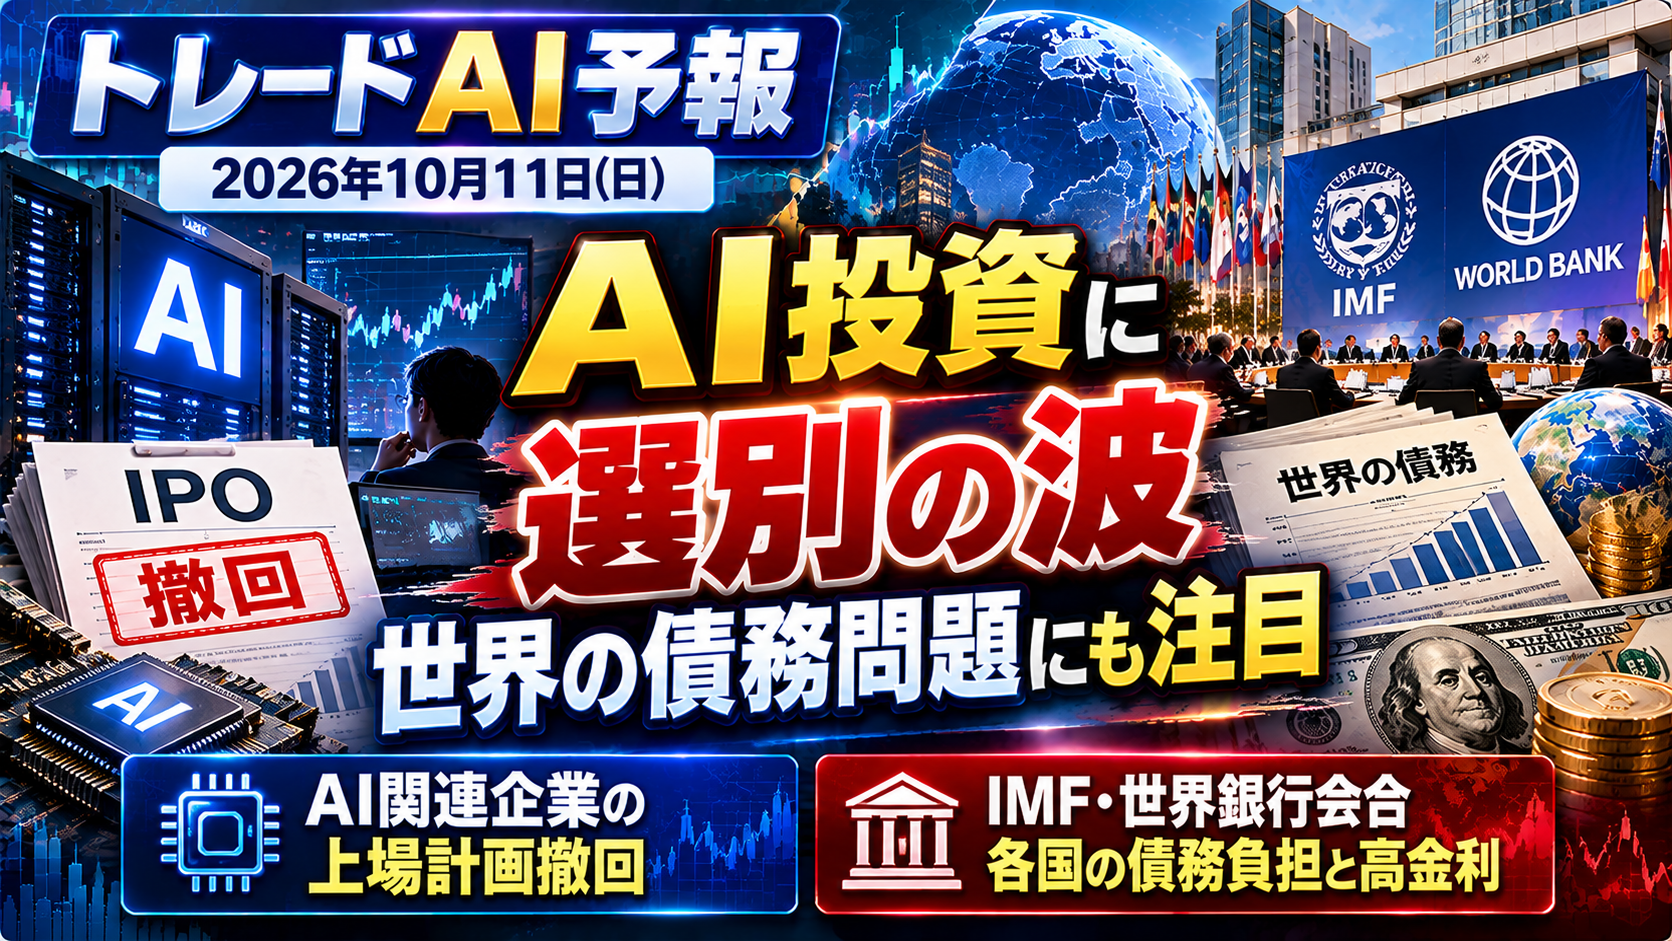
今週末は、AI関連企業への投資姿勢の変化と、世界的な債務問題が注目材料です。
どちらも、来週の株式市場や債券・為替市場を考えるうえで重要なテーマです。
AI関連企業、将来性だけでは資金を集めにくい局面に
オーストラリアのAIデータセンター企業Firmus Technologiesは今週、約310億ドルの評価額を目指していた上場計画を撤回しました。報道によると、機関投資家の需要が弱く、評価額の引き下げも検討されていたとされています。
また、英フィナンシャル・タイムズがOpenAIの年換算売上高を約500億ドルと報じ、関連するテクノロジー株が下落する場面もありました。一方で、同社が年末に700億ドルに達する見込みとの報道もあり、見方は分かれています。
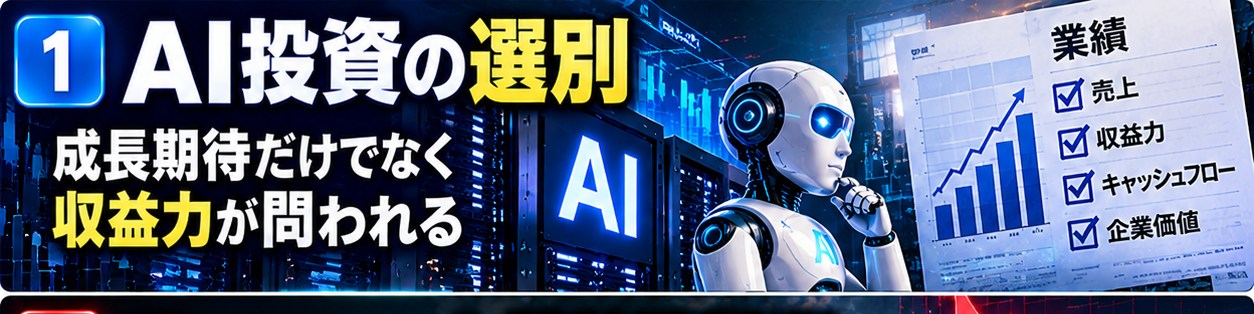
AI市場そのものが失速したと断定することはできません。ただし、巨額の設備投資に見合う利益を将来生み出せるのか、投資家がより厳しく評価する局面に入っている可能性があります。
今後、企業業績や資金調達への懸念が広がれば、AI関連株の ↓下落要因↓ となり得ます。一方、決算で収益力や需要の強さが確認されれば、↑上昇要因↑ になる可能性もあります。
AIという成長分野全体ではなく、企業ごとの業績と評価の違いが重要です。
IMF・世界銀行の年次総会、各国の債務負担に注目
10月12日からバンコクで始まるIMF・世界銀行の年次総会を前に、IMFのゲオルギエバ専務理事は、AIブーム、エネルギー高の長期化、公的債務の膨張を世界経済のリスクとして挙げました。
IMFによると、世界の公的債務は第二次世界大戦後の最高水準に近づいており、2029年にはGDP比100%に達する見通しです。高い金利が続けば、政府の利払い負担が増え、公共投資や財政支出に制約が生じる可能性があります。
市場への影響は、国や資産によって異なります。債務問題が深刻化し、海外資金の流出が強まれば、新興国通貨や国債の ↓下落要因↓ となり得ます。
一方、国際支援や財政改革によって信用不安が和らげば、投資家のリスク回避が後退する可能性があります
来週は米国の物価指標が焦点
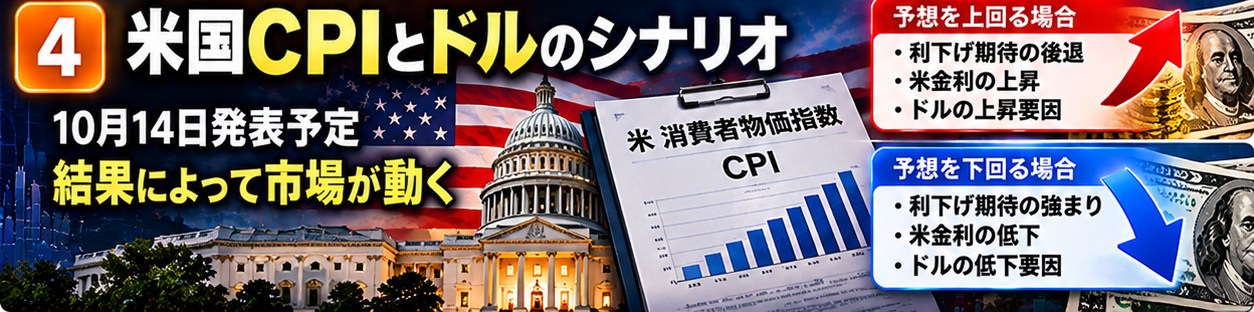
米国では、9月の消費者物価指数(CPI)が10月14日(水)午前8時30分(米東部時間)に発表されます。翌15日には生産者物価指数(PPI)も予定されています。
物価が市場予想を上回れば、米金融緩和への期待の後退や米金利上昇を通じてドルの ↑上昇要因↑ となる可能性があります。
反対に、予想を下回れば、米金利低下とドルの ↓低下要因↓ につながり得ます。
ただし、実際の反応は市場予想との差だけでなく、エネルギー価格や雇用情勢、FRBの政策見通しにも左右されます。
来週は、AI関連企業の収益力、各国の債務問題、米国の物価動向を分けて確認することが重要です。
※本記事は公開されたニュース・経済情報をもとに市場への影響を整理したものであり、個人的な相場予測や投資助言ではありません。実際の値動きを保証するものではありません。