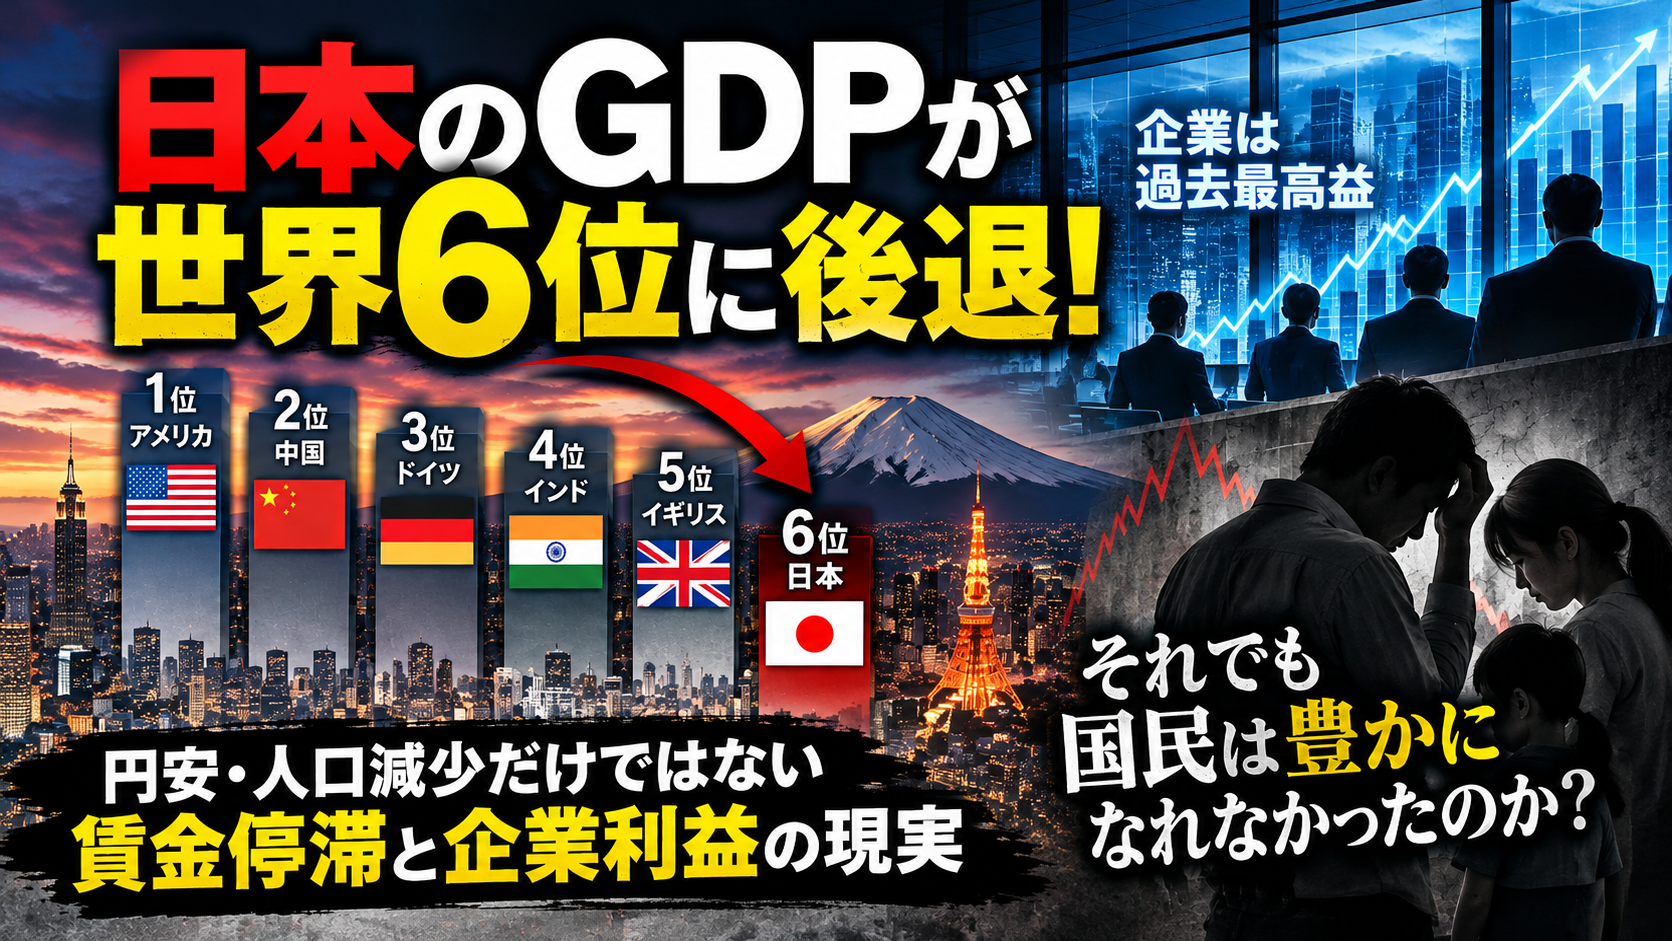
IMF(国際通貨基金)の最新見通しで、日本の名目GDPは2027年に世界6位へ後退する予測となりました。現在は世界4位です。かつて世界第2位を誇った日本経済に、何が起きているのでしょうか。
円安や人口減少、低い成長率は大きな要因です。ただ、それだけで説明できるのでしょうか。企業収益が改善する一方で、賃金の伸び悩みや非正規雇用の拡大が長年の課題でした。
経済は動いているのに、豊かになった実感は乏しい。ただし足元では、少し違う動きも出ています。
😂世界6位の衝撃!ただし順位は「僅差」
IMFの最新の世界経済見通しでは、日本の2027年の名目GDPは4.4676兆ドルで、インドの4.5211兆ドル、英国の4.4889兆ドルを下回り、6位に後退すると予測されています。
成長率は2026年、2027年ともに0.7%の見通しです。 (出典:IMF世界経済見通し(2026年10月)、時事通信、新華社)
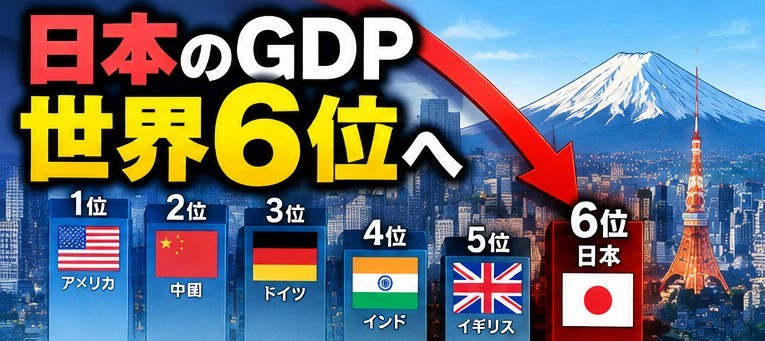
注目したいのは差の小ささです。日本と英国の差は約0.5%、インドとの差も約1.2%にすぎません。ドル換算では円安の影響が大きく、為替が少し動くだけで順位が入れ替わる水準です。
順位が下がっても、日本人の生活水準がそのまま下がるわけではありません。
一方で、人口減少によって働き手と消費者が減り、国内市場が縮みやすいのは構造的な問題です。人口が減る日本は、縮小を受け入れるしかないのでしょうか。
😠企業は増益、でも国民は豊かになれなかった?
この30年、日本企業は株主還元や役員報酬を重視し、従業員の賃金は長く伸び悩みました。非正規雇用も増え、かつての「国民総中流」という感覚は薄れたと感じる人も少なくありません。
企業が利益を上げても、その成果が賃金や国内投資に十分回らなければ、家計の購買力は強くなりません。消費が伸びなければ企業の売上も伸びにくく、経済全体の成長も鈍ります。
足元の企業収益は好調です。2026年4〜6月期の法人企業統計では、全産業(金融・保険除く)の経常利益が前年比+24.6%、7四半期連続の増益でした。
ただし、増益の中身には注意が必要です。円安のもとで、製造業を中心に海外子会社からの配当など営業外の収益が増えたことも押し上げ要因とされています。利益の増加が、そのまま国内の稼ぐ力の強まりを意味するわけではありません。
🤔変化の兆しは、賃金と所得に出始めている
賃金には明るい動きがあります。厚生労働省が10月7日に公表した毎月勤労統計(8月速報)では、実質賃金が前年同月比+1.5%となり、8か月連続のプラスでした。
さらに、2026年4〜6月期の実質雇用者報酬は年率289.3兆円となり、コロナ前のピークだった2019年4〜6月期の288.1兆円を小幅ながら上回りました。
約7年かけて、ようやくコロナ前の水準に戻った形です。
ただし、慎重に見る点もあります。実質賃金は速報値で、2026年1月の調査対象事業所の入替えで、現金給与総額に約0.5%の段差が生じているとされています。(出典:厚生労働省「毎月勤労統計調査」、財務省「法人企業統計」、マネックス証券)
これが一時的な動きで終わらず、家計の消費拡大につながるかが次の焦点です。
🤔GDPの順位より、国民が豊かになる経済を
日本に必要なのは、GDPランキングを取り戻すことだけではありません。
企業が成長し、その成果が賃金に還元され、消費が増え、さらに企業の成長につながる循環をつくることです。
人口減少が続いても、一人ひとりの購買力を高め、人口減少以上に内需を拡大できれば、経済の可能性は残されています。
投資家・トレーダーにとっても、企業利益だけでなく、賃金と消費が本当に回復しているのかが、日本経済の次の成長を見極めるヒントになりそうです。