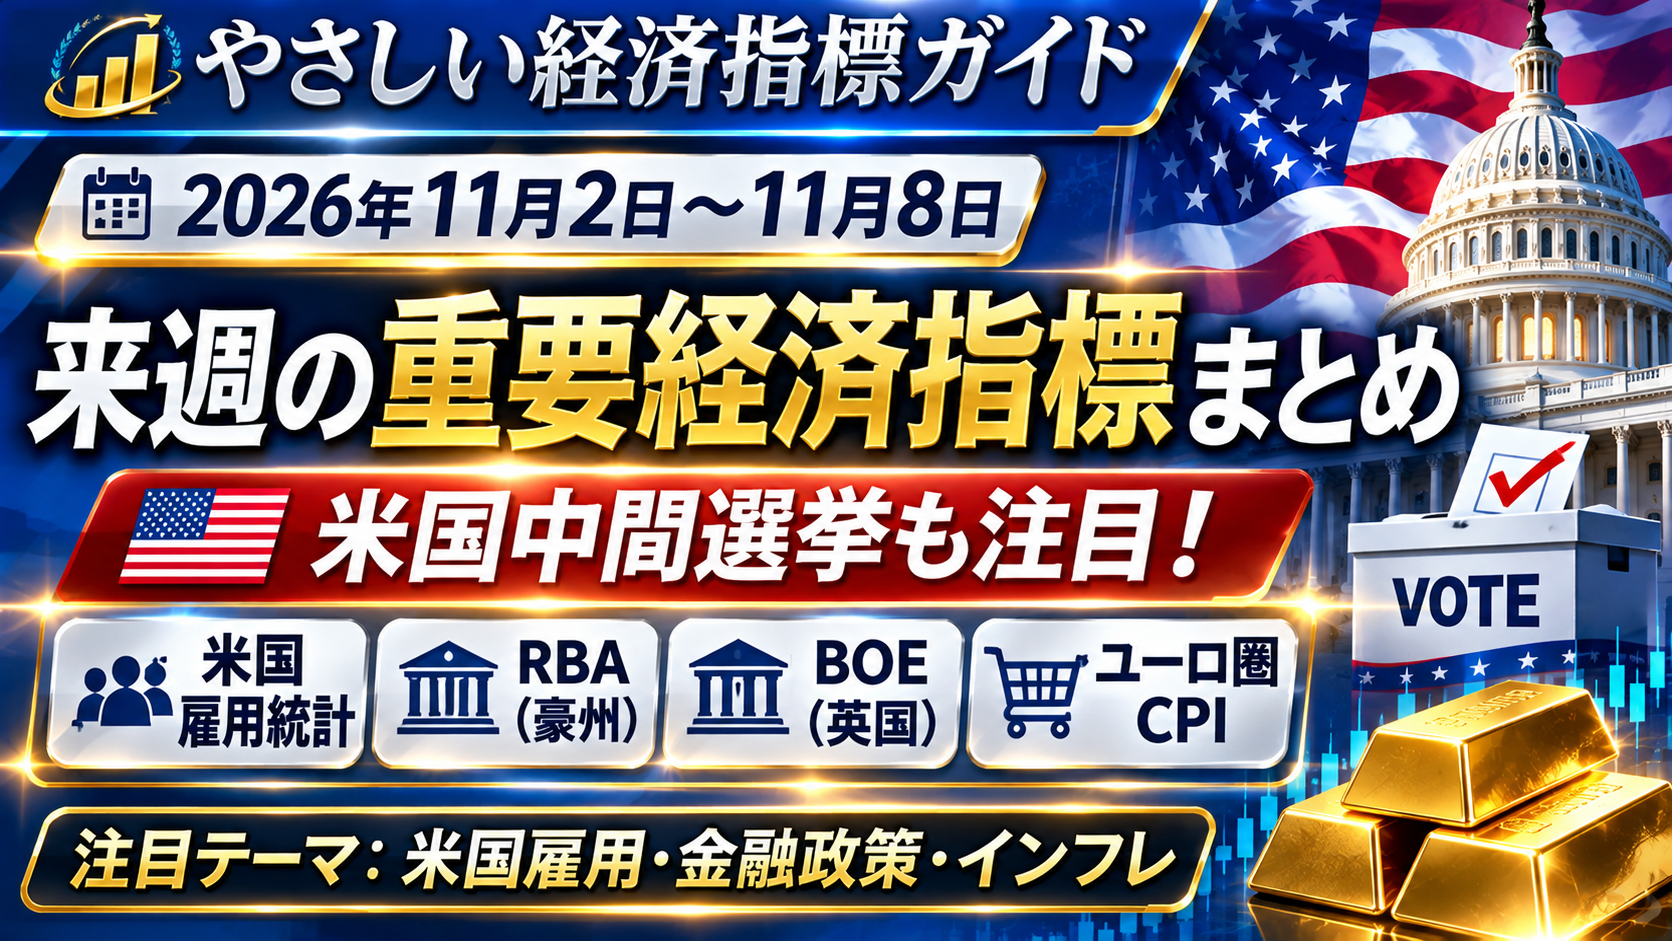
今週の注目テーマ:米国雇用・各国の金融政策・インフレ動向
来週は、米国の雇用統計を中心に、オーストラリア準備銀行(RBA)とイングランド銀行(BOE)の金融政策、米国の景況感指数、ユーロ圏の物価統計など、重要イベントが集中します。
特に注目したいのは、11月3日のRBA政策金利発表と、11月5日のBOE政策発表、そして11月6日の米国雇用統計です。
米国の雇用が強ければ利下げ観測が後退し、ドル高・ゴールド安の材料になる可能性があります。一方、雇用が弱ければ金利低下を通じて、反対方向の動きにつながる可能性があります。
📅 来週の重要経済指標一覧
対象期間:2026年11月2日(月)~11月8日(日)
11月2日(月)
🇨🇳 10:45 中国・RatingDog製造業PMI ★★★
11月3日(火)
🇺🇸 00:00 米国・ISM製造業景況指数 ★★★
🇦🇺 12:30 豪州・RBA政策金利発表 ★★★
11月4日(水)
🇺🇸 00:00 米国・JOLTS求人件数 ★★★
🇪🇺 19:00 ユーロ圏・消費者物価指数速報値 ★★★
11月5日(木)
🇺🇸 00:00 米国・ISM非製造業景況指数 ★★★
🇬🇧 21:00 英国・BOE金融政策発表 ★★★
11月6日(金)
🇺🇸 22:30 米国・雇用統計 ★★★
※米国は11月1日から冬時間です。発表時刻は日本時間です。
※重要度は市場への影響を考慮した独自評価です。
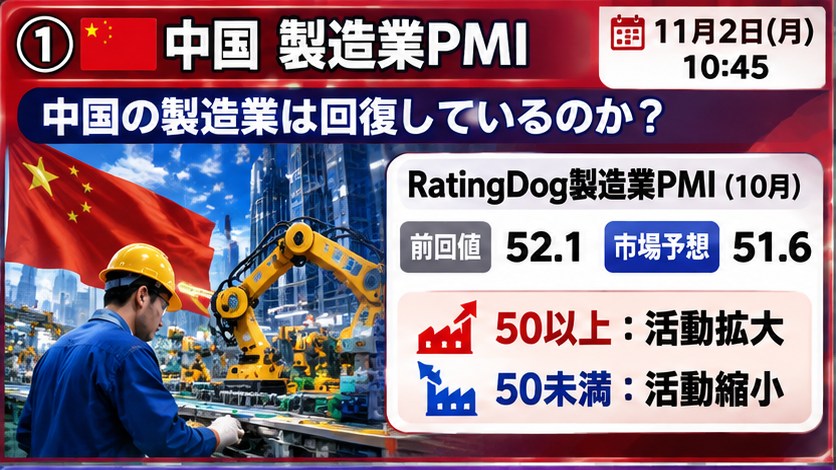
① 🇨🇳 中国・10月 RatingDog製造業PMI
🏭 中国の製造業は回復しているのか?
概要:中国の製造業における企業活動を示す景況感指数です。企業の購買担当者への調査をもとに、新規受注や生産活動などを評価します。
発表日時: 11月2日(月)10:45
前回値: 52.1
市場予想: 51.6
📈 予想を上回る場合: 中国の製造業が堅調と判断され、景気回復への期待が高まる可能性があります。中国経済と結びつきの強い豪ドルや資源関連市場にはプラス材料となる可能性があります。
📉 予想を下回る場合: 中国経済の減速が意識され、豪ドルや資源関連市場の重荷になる可能性があります。
➡️ 予想どおりの場合: 50を上回る状態が続くか、新規受注などの内訳が改善しているかが注目点です。
ポイント:中国は世界有数の製造業大国です。中国の景気は、原材料や資源の需要を通じて、豪州などの貿易相手国にも影響します。
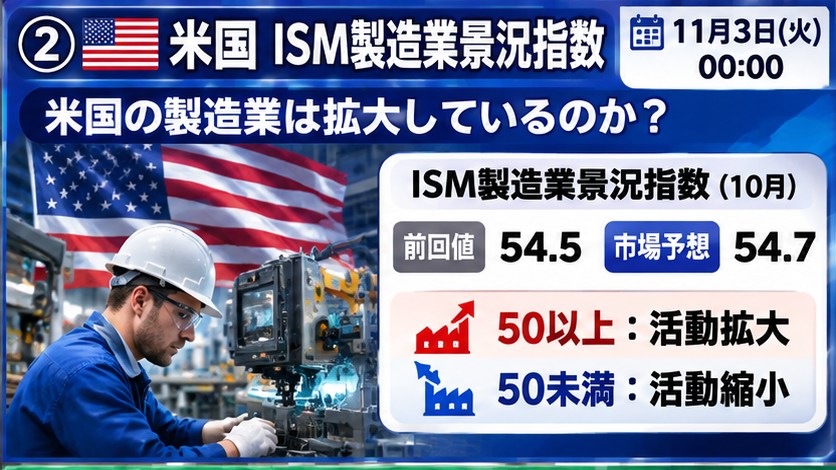
② 🇺🇸 米国・10月 ISM製造業景況指数
🏭 米国の製造業は拡大しているのか?
概要:米国の製造業における企業活動を示す指数です。新規受注、生産、雇用、入荷状況、在庫などを調査して算出します。50を上回ると製造業の活動拡大、50を下回ると縮小を示します。
発表日時: 11月3日(火)00:00
前回値: 54.5
市場予想: 54.7
📈 予想を上回る場合: 製造業の活動が堅調と判断され、米国経済への期待が高まります。米国金利の上昇やドル高につながる可能性があります。
📉 予想を下回る場合: 製造業の減速が意識され、景気への警戒感が強まる可能性があります。利下げ観測が強まればドル安要因です。
➡️ 予想どおりの場合: 新規受注、雇用、価格指数にも注目です。特に価格指数はインフレ動向を判断する材料になります。
ポイント:今回の予想は54.7で、前回の54.5から小幅な上昇です。製造業の拡大が続くのか、それとも勢いが鈍化するのかが注目されます。
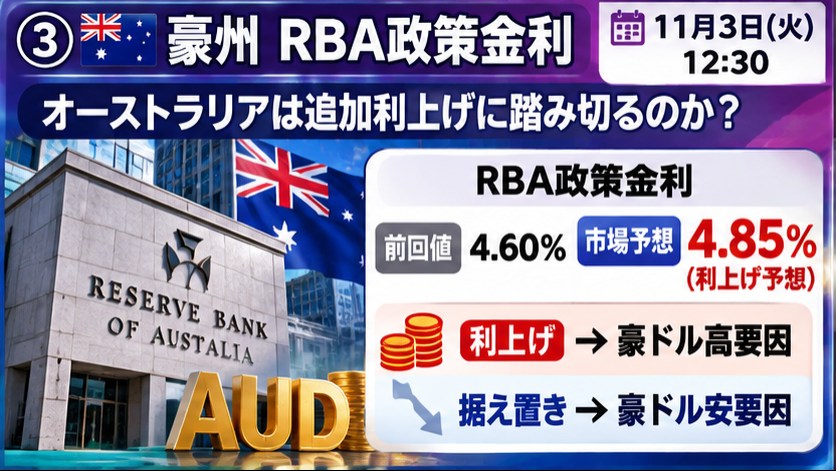
③ 🇦🇺 豪州・RBA政策金利発表
🏦 オーストラリアは追加利上げに踏み切るのか?
概要:オーストラリア準備銀行が政策金利を発表します。金利を引き上げれば、借入コストが上昇し、消費や投資を抑えることでインフレを抑制する効果が期待されます。
発表日時: 11月3日(火)12:30
前回値: 4.60%
市場予想: 4.85%(利上げ予想)
ASXの金利先物を利用した市場予想では、10月30日時点で0.25ポイントの利上げ確率が78%となっています。
📈 予想どおり利上げの場合: 豪州の金利上昇によって豪ドルの利回り面での魅力が高まり、豪ドル高要因になる可能性があります。
📉 利上げを見送る場合: 市場が織り込んでいた利上げ期待が後退し、豪ドル安につながる可能性があります。
➡️ 利上げした場合: 今後も追加利上げを検討するのか、それとも今回で一段落するのか、声明や総裁会見が重要になります。
ポイント:今回は単なる金利発表ではありません。市場ではすでに利上げがかなり織り込まれています。そのため、実際に利上げするかだけでなく、今後の金融政策に対する姿勢が重要です。
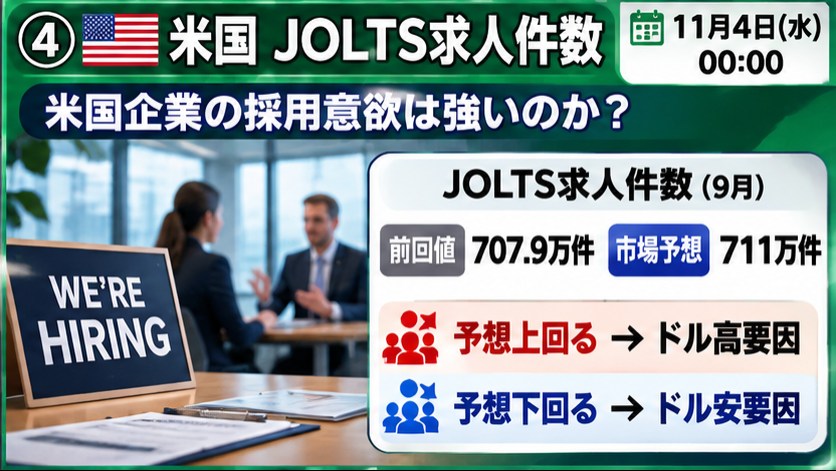
④ 🇺🇸 米国・9月 JOLTS求人件数
👥 米国企業の採用意欲は強いのか?
概要:JOLTSは、米国企業の求人件数や採用、離職などを調査する統計です。
求人が多ければ企業の採用需要が強く、労働市場が活発であることを示します。
発表日時: 11月4日(水)00:00
前回値: 707.9万件
市場予想: 711万件
📈 予想を上回る場合: 求人需要が強いと判断され、米国の労働市場が底堅いとの見方が強まります。FRBの利下げ観測が後退し、ドル高要因になる可能性があります。
📉 予想を下回る場合: 企業の採用意欲が弱まっていると判断され、雇用市場の減速が意識されます。利下げ観測が強まればドル安要因です。
➡️ 予想どおりの場合: 求人数だけでなく、採用数や自発的離職率にも注目です。
ポイント:雇用統計では実際に働いている人の増減を確認しますが、JOLTSでは企業がどれだけ人を募集しているかを確認します。雇用市場の先行的な変化を把握する材料です。
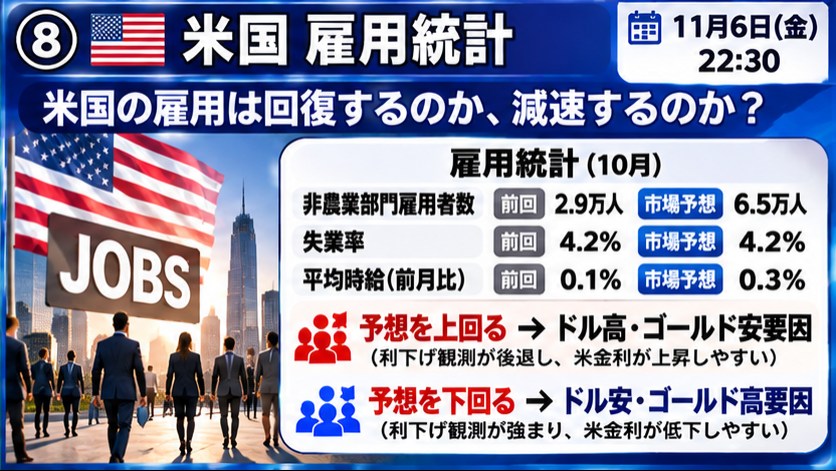
⑤ 🇪🇺 ユーロ圏・10月 消費者物価指数速報値
🛒 欧州のインフレは再び強まるのか?
概要:ユーロ圏の消費者物価指数(HICP)は、家計が購入する商品やサービスの価格変動を示す指標です。物価上昇率が高ければ、欧州中央銀行(ECB)が金融引き締めを維持する必要性が意識されます。
発表日時: 11月4日(水)19:00
前回値: 未確認
市場予想: 未確認
※前回値と市場予想の信頼できる数値を確認できなかったため、推測値は掲載していません。
📈 予想を上回る場合: インフレの根強さが意識され、ECBの利下げ観測が後退する可能性があります。ユーロ高要因になる可能性があります。
📉 予想を下回る場合: 物価上昇圧力の低下が意識され、利下げ観測が強まればユーロ安要因になります。
➡️ 予想どおりの場合: 総合指数だけでなく、エネルギーや食品を除いたコアインフレ率にも注目です。
ポイント:欧州の物価動向は、ECBの金融政策を左右する重要な材料です。米国の金利見通しと合わせて、ユーロドルの方向性を考える材料になります。
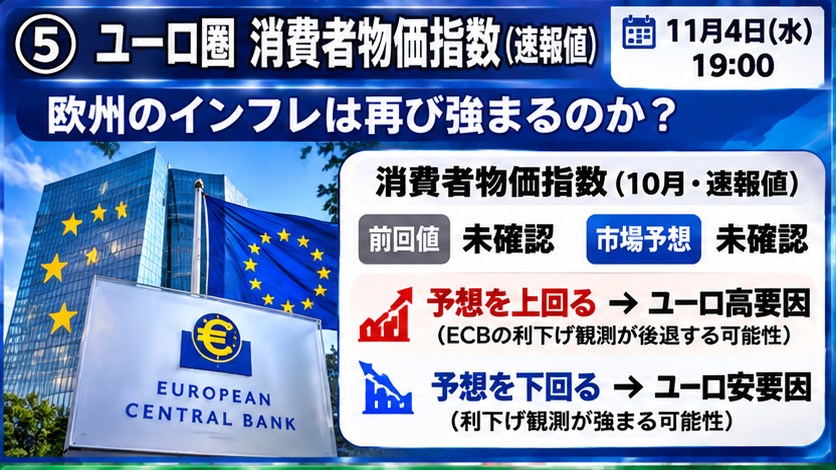
⑥ 🇺🇸 米国・10月 ISM非製造業景況指数
🏢 米国経済の中心、サービス業の勢いは?
概要:米国のサービス業を中心とした企業活動を示す景況感指数です。米国経済はサービス業の割合が大きいため、製造業以上に景気全体の動向を判断する材料として注目されます。
発表日時: 11月5日(木)00:00
前回値: 54.9
市場予想: 54.8
📈 予想を上回る場合: サービス業の活動が堅調と判断され、米国経済の底堅さが意識されます。金利上昇・ドル高要因になる可能性があります。
📉 予想を下回る場合: サービス業の減速が意識され、景気への警戒感が強まります。利下げ観測が強まればドル安要因です。
➡️ 予想どおりの場合: 雇用指数や価格指数に注目です。特に価格指数は、サービス業におけるインフレ圧力を判断する材料になります。
ポイント:製造業の景況感だけでは米国経済全体を判断できません。サービス業が堅調なのか、それとも減速しているのかを確認する重要な指標です。
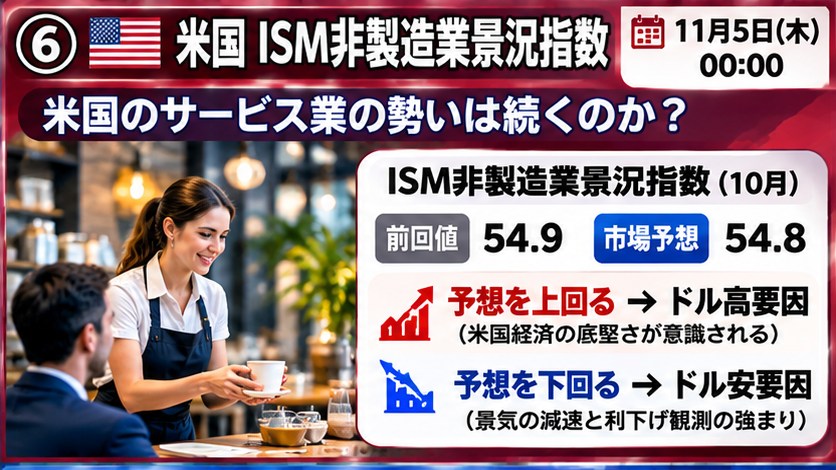
⑦ 🇬🇧 英国・BOE金融政策発表
🏦 英国の金融政策は引き締め方向か?
概要:イングランド銀行(BOE)が金融政策を発表します。政策金利の決定に加えて、金融政策委員会の議事要旨や経済見通しが公表されます。
発表日時: 11月5日(木)21:00
前回値: 3.75%
市場予想: 未確認
📈 予想よりタカ派的な内容の場合: インフレ抑制を重視する姿勢が意識され、英国金利の上昇やポンド高につながる可能性があります。
📉 予想よりハト派的な内容の場合: 利下げに前向きな姿勢と受け止められ、英国金利の低下やポンド安につながる可能性があります。
➡️ 予想どおりの場合: 政策金利だけでなく、委員会の投票結果やインフレ見通し、今後の政策方針が重要です。
ポイント:今回は金融政策報告書も公表されます。現在の金利水準だけでなく、今後のインフレ見通しと政策判断を確認する必要があります。
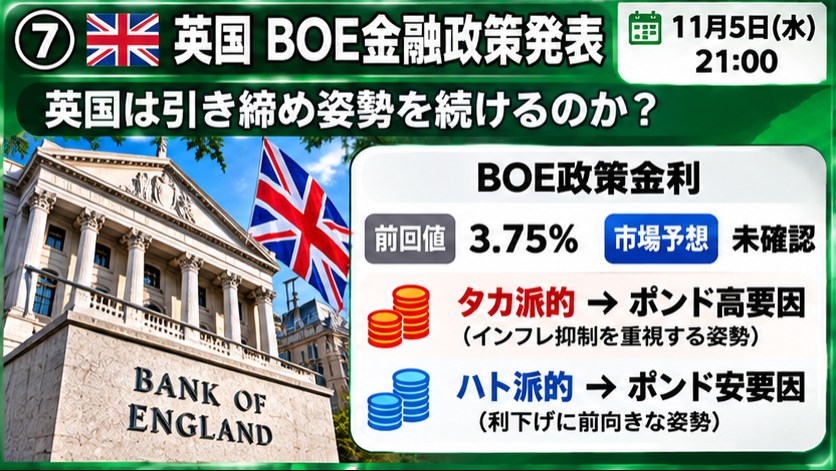
⑧ 🇺🇸 米国・10月 雇用統計
👥 米国の雇用は回復するのか、それとも減速するのか?
概要:米国の雇用統計は、非農業部門雇用者数、失業率、平均時給などから労働市場の状況を判断する重要指標です。
FRBの金融政策にも大きく影響するため、世界の金融市場が注目します。
発表日時: 11月6日(金)22:30
非農業部門雇用者数
- 前回値:2.9万人
- 市場予想:6.5万人
失業率
- 前回値:4.2%
- 市場予想:4.2%
平均時給
- 前回値:前月比0.1%
- 市場予想:前月比0.3%
📈 予想を上回る場合:
雇用者数が予想以上に増え、失業率も低下すれば、米国の労働市場が底堅いと判断されます。
FRBが利下げを急ぐ必要性が低下し、米国金利上昇・ドル高要因になる可能性があります。
📉 予想を下回る場合:
雇用者数の増加が鈍く、失業率が上昇すれば、労働市場の減速が意識されます。
FRBの利下げ観測が強まり、米国金利低下・ドル安要因になる可能性があります。
➡️ 予想どおりの場合:
雇用者数だけでなく、失業率と平均時給が重要です。
特に平均時給が予想以上に上昇していれば、賃金インフレへの警戒から利下げ観測が後退する可能性があります。
反対に賃金上昇が鈍化していれば、インフレ圧力の低下が意識される可能性があります。
ポイント:今回の雇用統計では、非農業部門雇用者数が前回2.9万人から6.5万人への増加予想です。ただし、雇用者数だけでは判断できません。失業率と平均時給を組み合わせて、労働市場の実態を確認することが重要です。
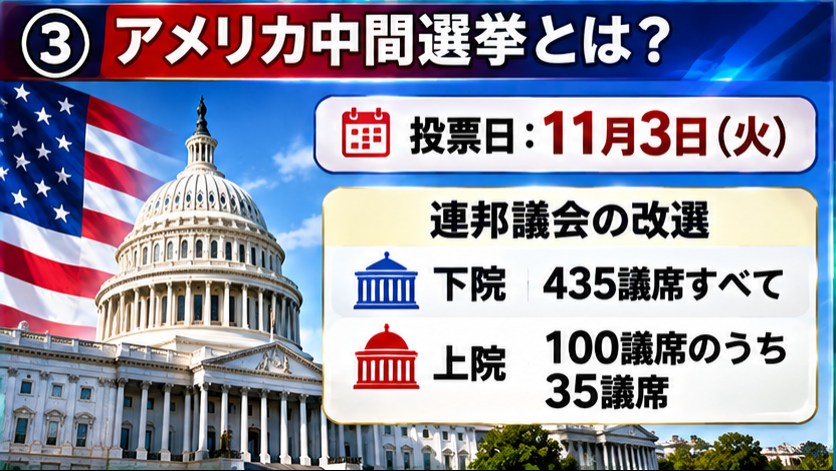
🇺🇸 アメリカ中間選挙|議会の勢力図はどう変わる?
📅 投票日:11月3日(火)
来週は米国の中間選挙も重要な注目イベントです。
今回は大統領選挙ではなく、連邦議会の下院435議席すべてと、上院100議席のうち35議席が改選されます。
選挙結果によって、今後2年間の議会の勢力図が変わる可能性があります。
なぜ金融市場が注目するのか?
米国では、大統領が進める政策も議会の協力がなければ実現が難しい場合があります。
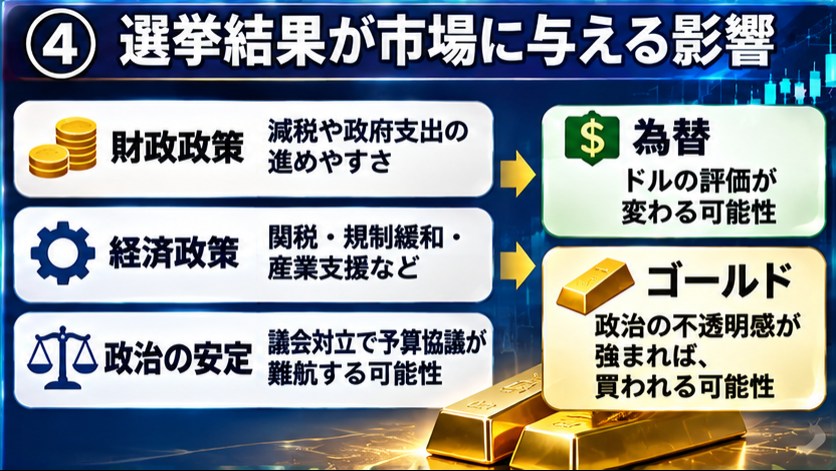
特に注目されるのは、次の3点です。
- 財政政策:減税や政府支出など、今後の財政運営に影響する可能性があります。
- 経済政策:関税、規制緩和、産業支援などの政策の進めやすさが変わる可能性があります。
- 政治的な不透明感:上下両院で多数派が分かれれば、予算や債務上限をめぐる議会協議が難航する可能性があります。
為替・ゴールドへの影響
選挙結果によって財政政策や政府運営への見方が変われば、米国債や米国金利、ドルの評価にも影響する可能性があります。
また、政治的な不透明感が強まれば、安全資産としてゴールドが買われる展開も考えられます。
ただし、選挙結果だけでドル高・ドル安が決まるわけではありません。市場がどのような結果を事前に織り込んでいたか、そして実際の政策運営がどう変わるかが重要です。
📝 注目ポイント:11月3日の投票結果だけでなく、上下両院の勢力図と、その後の議会運営に注目です。特に財政政策や予算協議が米国市場に与える影響を確認したいところです。
📝 来週の相場で注目したいポイント
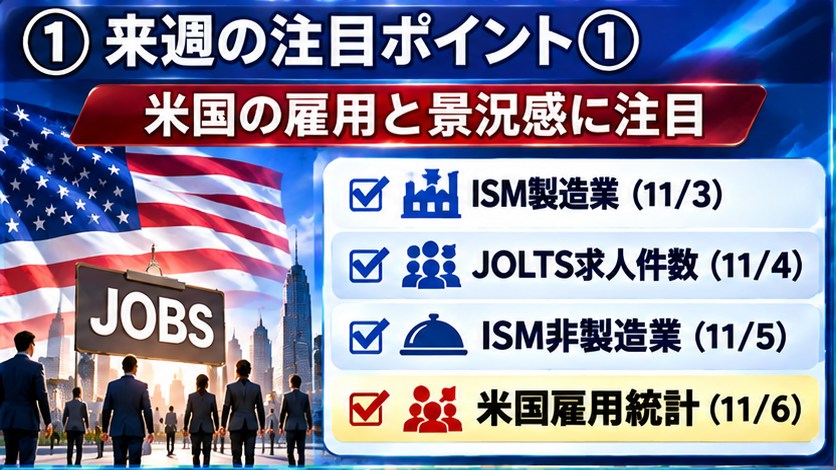
来週の最大のテーマは、米国の労働市場です。
ISM製造業、JOLTS求人件数、ISMサービス業と、週の前半から米国経済の状態を確認する材料が続きます。
そして金曜日には、最も重要な米国雇用統計が発表されます。
雇用が強ければ、FRBの利下げ観測が後退し、米国金利が上昇しやすくなります。これはドル高要因となり、ゴールドには重荷となる可能性があります。
反対に雇用が弱ければ、利下げ観測が強まり、米国金利の低下を通じてドル安・ゴールド高につながる可能性があります。
ゴールドへの影響
ゴールドは利息を生まない資産です。
そのため、米国金利が上昇すると、利息を受け取れる債券などと比較した場合の魅力が相対的に低下します。
- 米国金利上昇 → ドル高になりやすい → ゴールドの下落要因
- 米国金利低下 → ドル安になりやすい → ゴールドの上昇要因
ただし、景気悪化や金融市場の不安が強まった場合には、安全資産としてゴールドが買われることもあります。
豪ドル・ポンド・ユーロにも注目
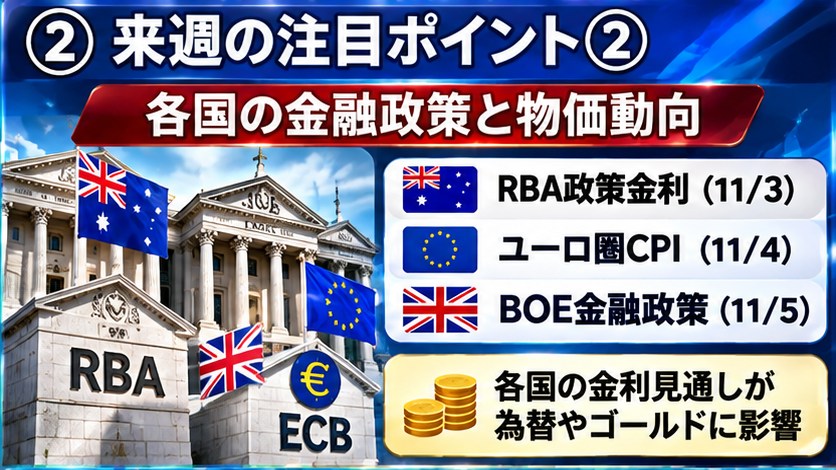
来週は米国以外の金融政策や物価統計も重要です。
RBAが利上げすれば豪ドル、BOEがタカ派的な姿勢を示せばポンド、ユーロ圏のインフレが強ければユーロに影響する可能性があります。
米ドルだけでなく、各国の金利差にも注目したい週です。
週は、米国の雇用と各国の金融政策が中心テーマになります。
特に注目したいのは、11月3日のRBA政策金利、11月5日のBOE金融政策、そして11月6日の米国雇用統計です。
さらに、11月3日の米国中間選挙も控えています。
経済指標による金利見通しの変化だけでなく、選挙後の議会運営や財政政策への期待も、ドルやゴールド、株式市場を動かす材料になる可能性があります。
来週は経済指標と政治イベントの両面から、米国市場の動向を確認していきましょう。