週明けの市場では、先週発表されたアメリカの雇用統計、その後の金利動向、そして原油市場が大きなポイントになりそうです。
特に注目したいのは、アメリカの雇用環境とG7による石油・燃料備蓄の放出です。
米国雇用統計で雇用の伸びが大幅に鈍化
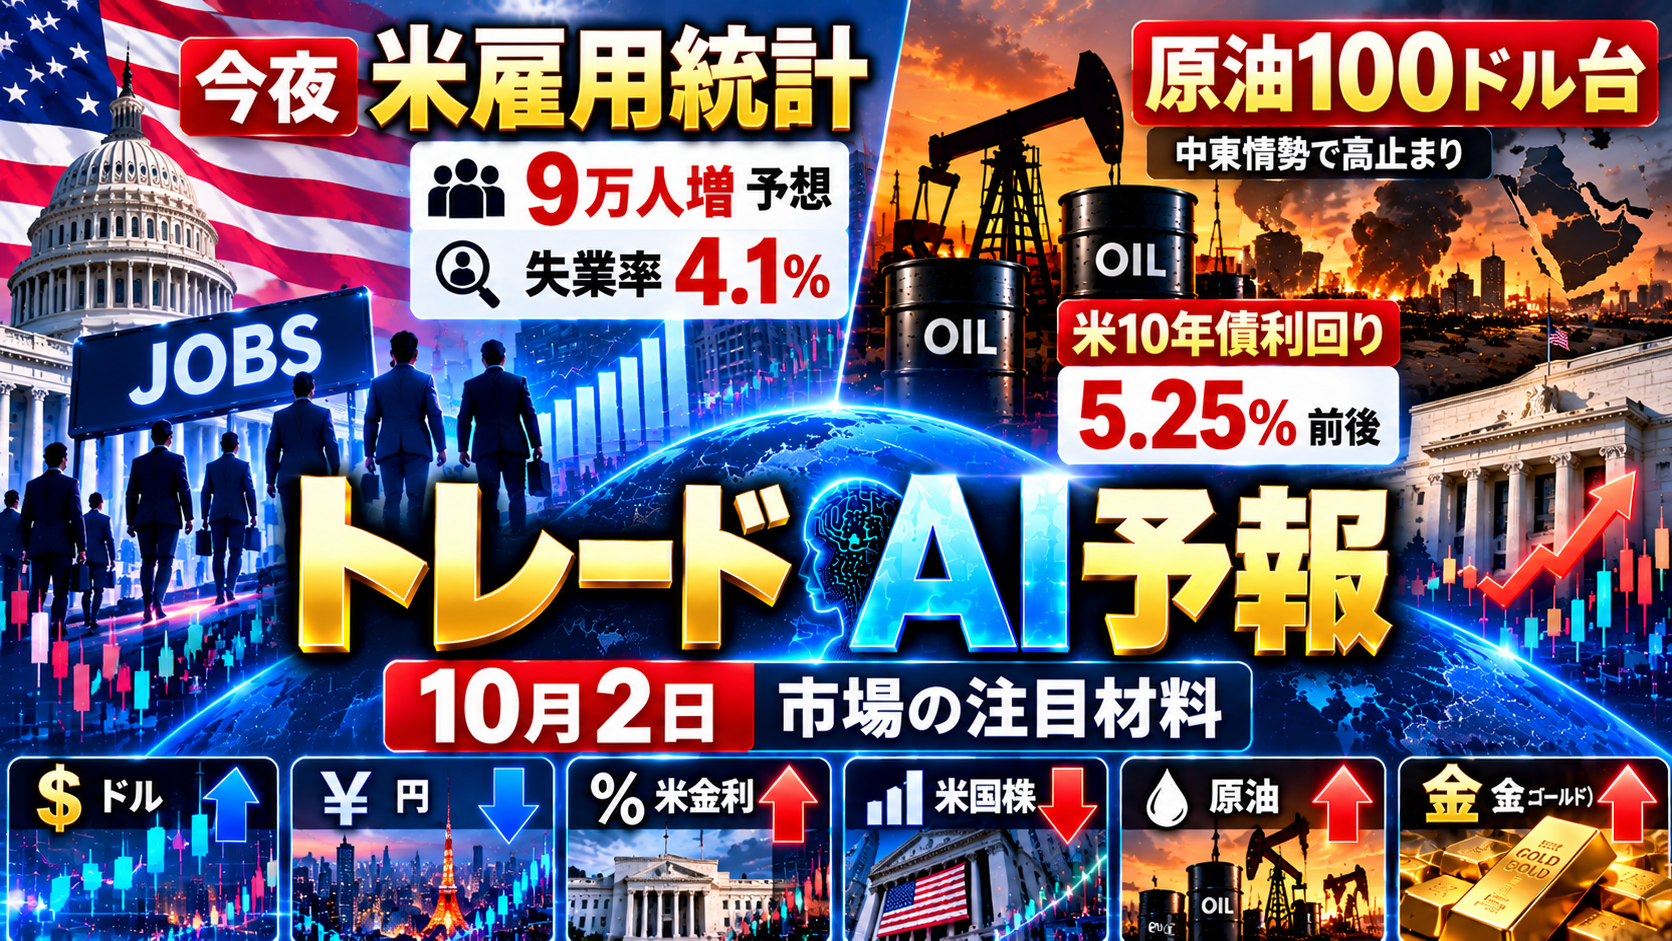
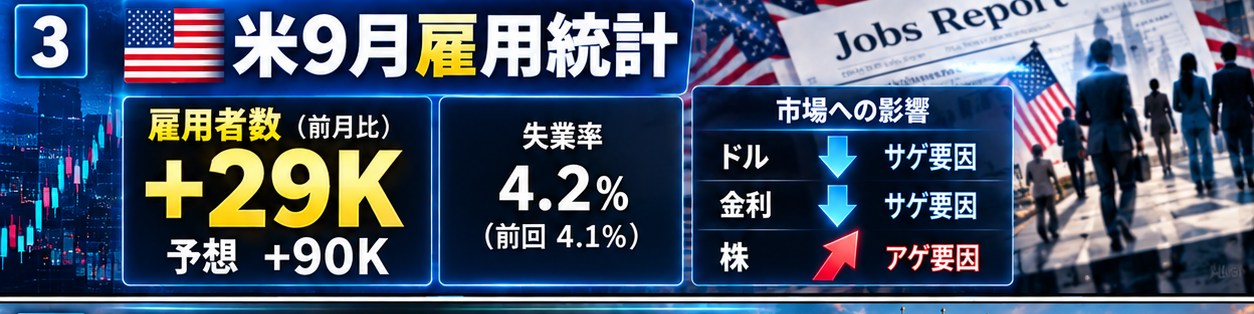
10月2日に発表されたアメリカの9月雇用統計では、非農業部門雇用者数が2万9千人増となりました。市場予想は9万人増だったため、予想を大きく下回る結果です。
失業率も4.1%から4.2%へ上昇しました。さらに、7月と8月の雇用者数が合計6万人下方修正され、労働市場の減速が改めて意識される結果となりました。
この結果を受けて、10月のFRB利上げ観測は後退しました。CMEのFedWatchでは、10月会合で金利を据え置く確率が86.2%まで上昇しています。株式市場ではS&P500が0.7%、NASDAQが1.2%上昇しました。
ただし、米10年国債利回りは5%台前半の高い水準が続いています。10月1日には一時5.35%と約24年ぶりの高水準をつけ、雇用統計後も下げ渋りました。
つまり現在の市場では、
ドル:サゲ要因
米国株:アゲ要因
長期金利:利上げ観測は後退したものの、高止まりで下げ渋り
という反応が基本になります。
ただし、雇用が弱いことだけで金融政策が大きく変わるとは限りません。FRBは10月27~28日に政策会合を予定しており、それまでにインフレ関連のデータなどを確認する必要があります。
原油市場ではG7が備蓄放出へ
もう一つの大きな材料が原油です。
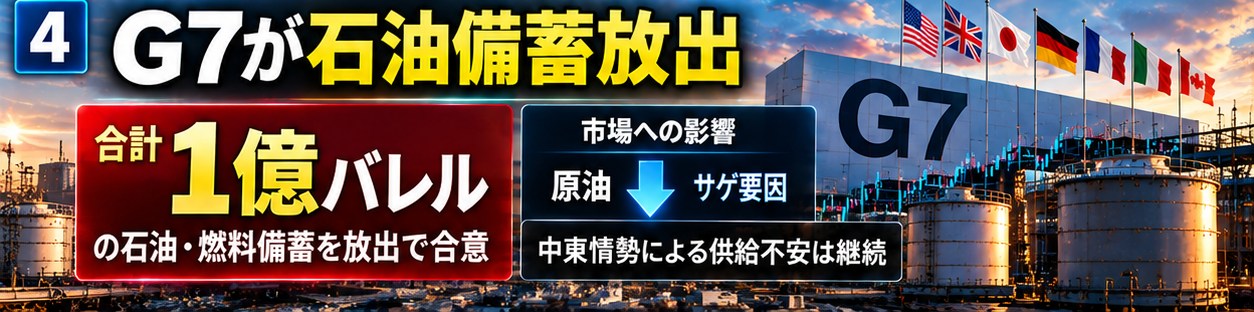
G7は10月2日、IEAを通じて最大1億バレルの石油・燃料備蓄を放出することで合意しました。放出は4カ月間にわたって行われ、特にディーゼルについては最初の20日間に大量放出する計画です。なお、この1億バレルには、3月に合意済みのIEAの4億バレル放出の前倒し分も含まれるとみられます。
このニュースを受け、原油価格には下落圧力がかかりました。10月2日のWTI原油(11月限)は前日比約1.8ドル安の91ドル台前半で取引を終えています。Brent原油も一時100ドルを割り込みました。
ただし、原油価格が簡単に下落トレンドへ転換したと判断するのは早い状況です。中東情勢による供給不安が続いているほか、中国の製油会社が香港・マカオ以外への燃料輸出を停止したと伝えられており、アジアの燃料供給がさらに逼迫する可能性があります。
そのため、原油については、
備蓄放出:サゲ要因
中東情勢・供給不安:アゲ要因
中国の燃料輸出停止:アゲ要因
という複数の材料がぶつかっています。
日本の金融政策にも注目
日本では、高市政権の経済政策が「リフレ志向」と受け止められている点を巡り、政府が発信の整理を進めています。
城内経済財政相は10月2日の会見で、「現状はデフレではない」としたうえで、異次元緩和やYCCは終わっており、狭義のリフレ政策はすでに終わっていると述べました。
片山財務相も日本経済新聞のインタビューで、政府の発信を「ワンボイス」にする考えを示しています。
一方、10月5日には臨時国会が召集され、高市首相が衆参両院で所信表明演説を行う予定です。食料品の消費税減税への理解を求める方針と報じられており、財政運営や国債発行に関する発言が注目されます。
日本では、円相場だけでなく日本国債の金利や日経平均への影響にも注意が必要です。
週明けの注目イベント
10月5日は、アメリカのISM非製造業景況指数(サービス業)が日本時間23時に発表予定です。雇用統計後のFRBの金融政策観測をさらに確認する材料になります。
週明けは、米国の雇用減速による利上げ観測の後退と株高の流れが続くのか、それとも原油価格や高止まりする長期金利、日本の政策を巡る材料が市場の重しになるのかがポイントです。
トレードAI予報は、公開されたニュースや経済情報から市場への影響を整理したものです。実際の値動きを保証するものでもありません。