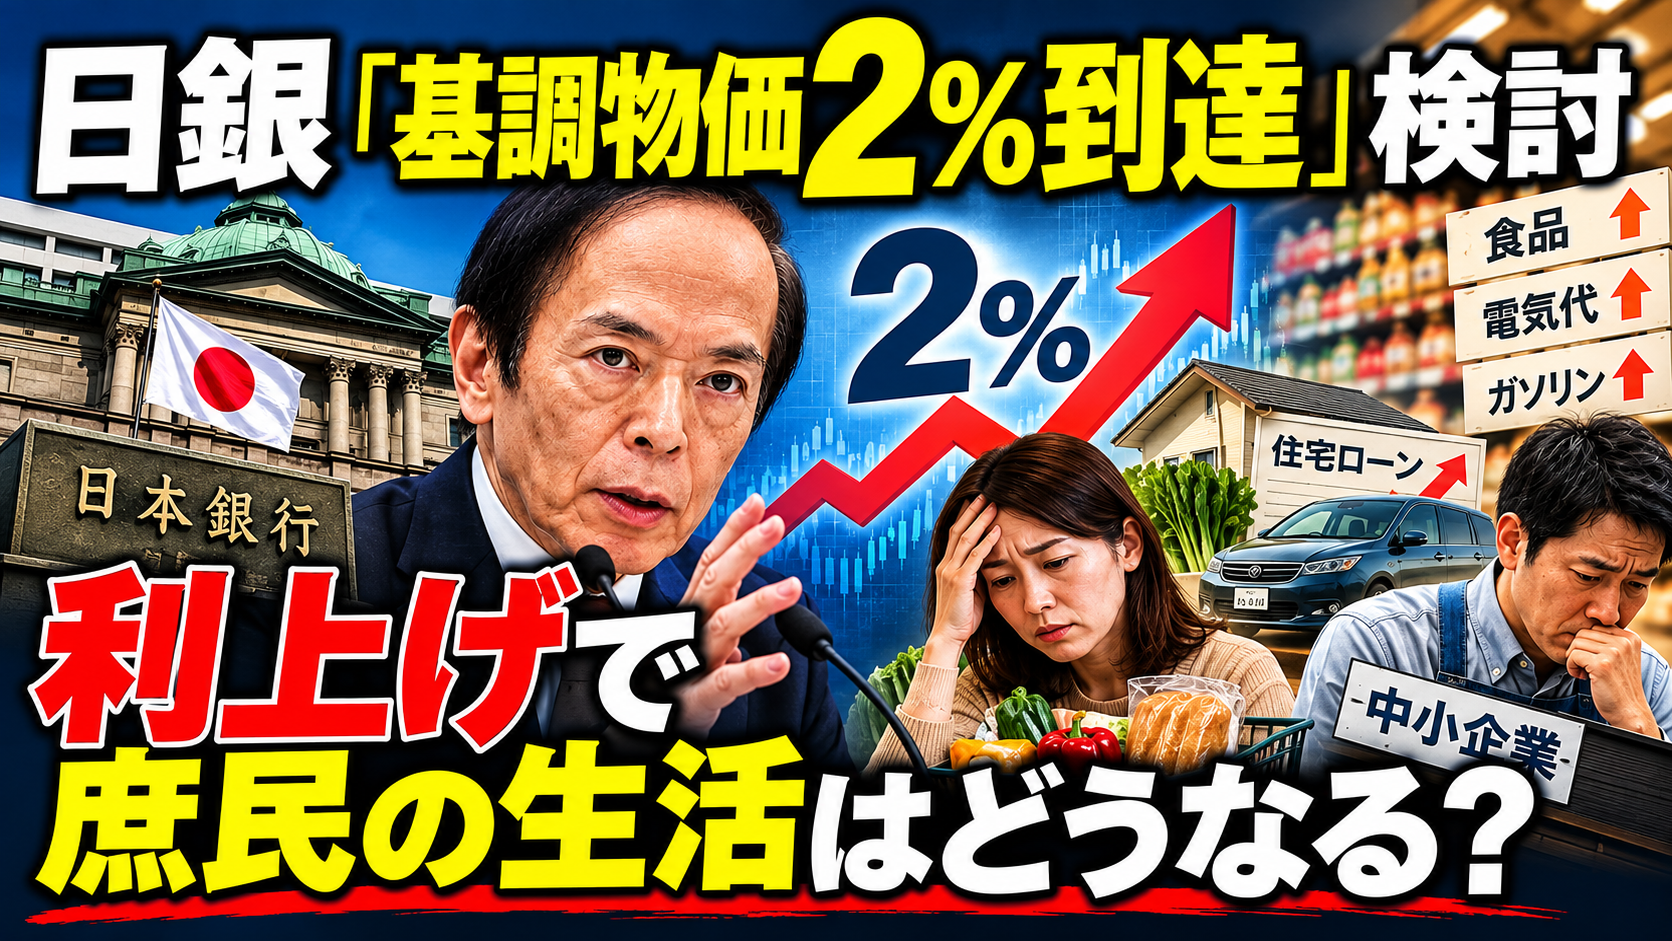
「物価2%到達」と聞けば、景気が良くなったように感じるでしょうか。
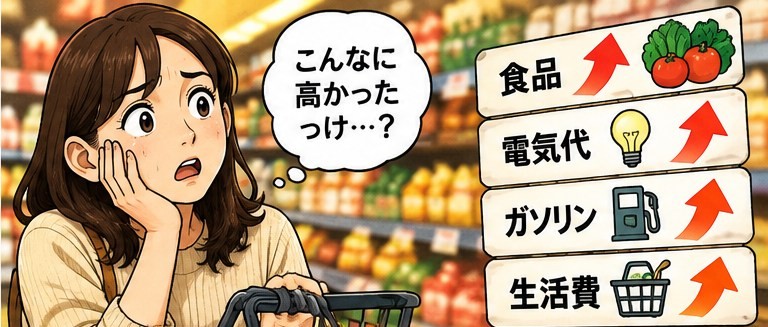
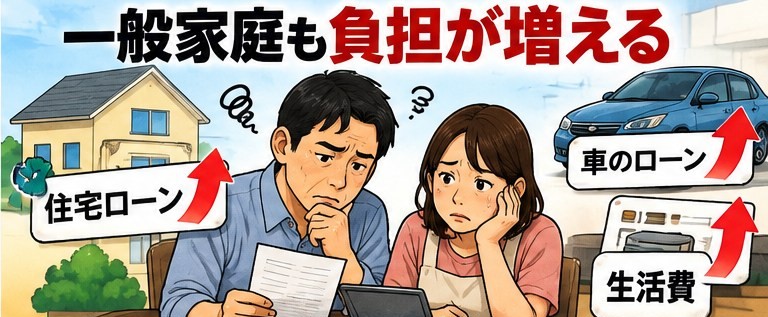
ところが、スーパーで買い物をすれば、以前より明らかに高い。電気代も食品も上がり、住宅ローンや生活費の負担も増えています。
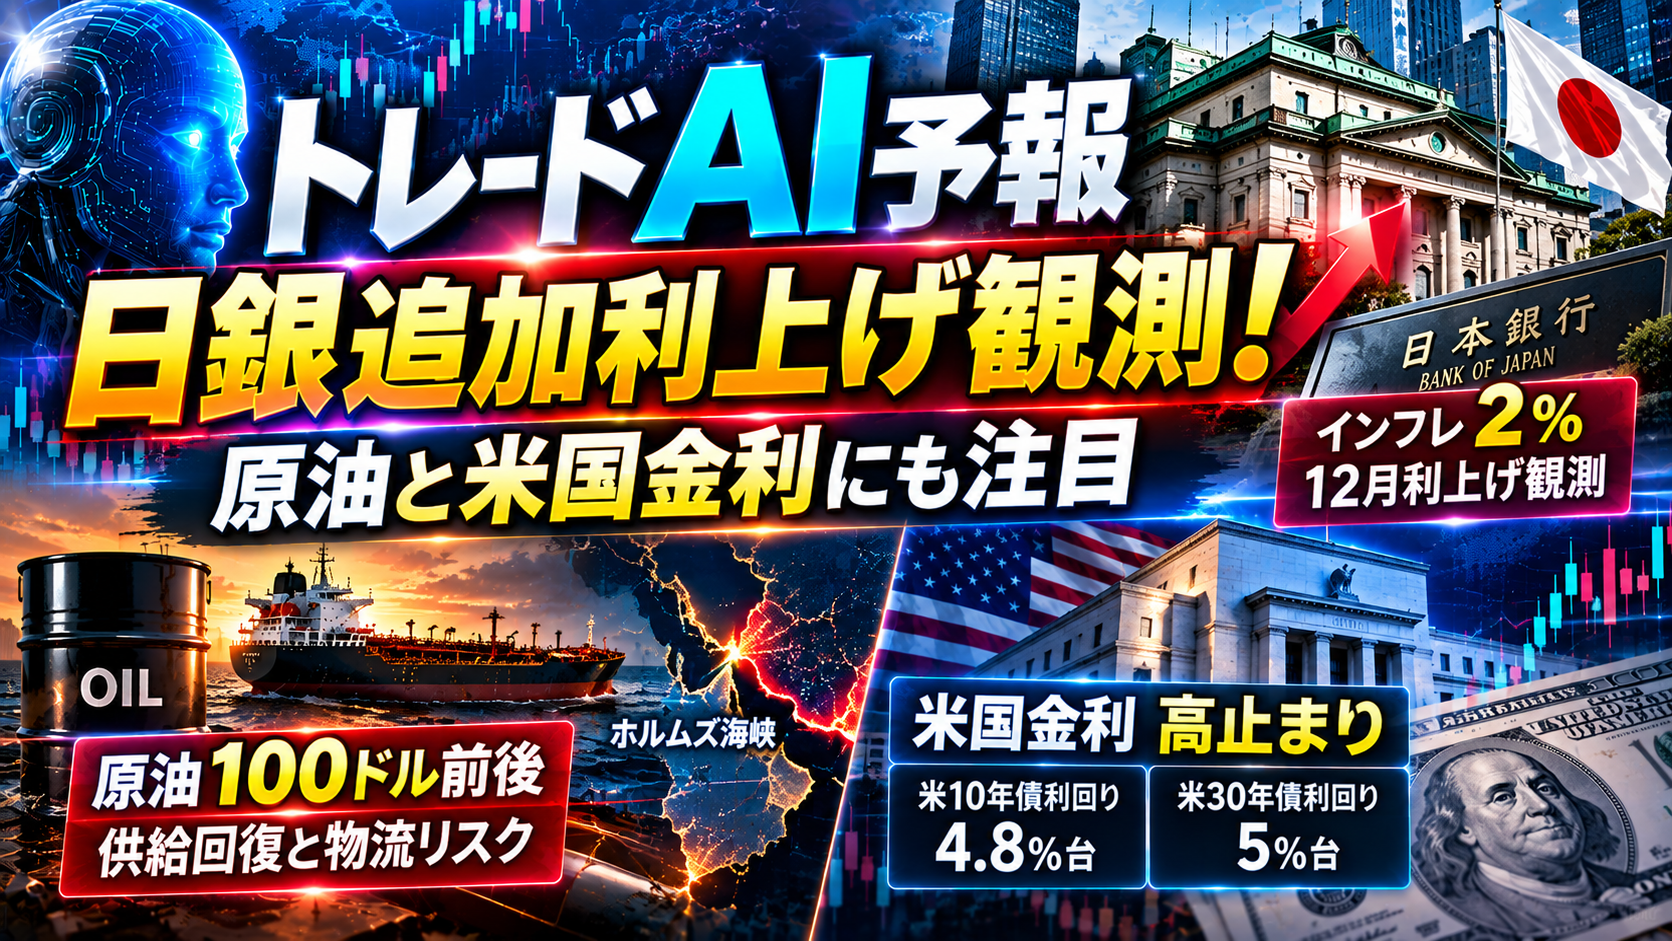
そんな中、10月6日、ロイターは複数の関係筋の話として、日銀が重視する「基調的な物価上昇率」が2%に到達したとの認識を示す方向で検討していると報じました。時事通信も、早ければ10月の展望リポートに反映する可能性を伝えています。
舞台は10月29〜30日の日銀会合です。ちなみに、8月の消費者物価(生鮮食品を除く)は前年同月比1.7%。今回の「2%」は、一時的な要因を除いた日銀の見立てです。
問題は、「2%になったから、また利上げ」という流れになったとき、実際に負担するのは誰なのか、ということです。
🤔物価2%になったのに、なぜまた利上げ?
植田和男総裁は9月会合後の会見で、基調的な物価上昇率について「だいたいヒットしつつある」と発言しました。政策委員の間では、高田創委員と田村直樹委員がすでに2%に到達していると主張しています。9月会合の主な意見でも、「かなり近づいている」といった声が出ていました。
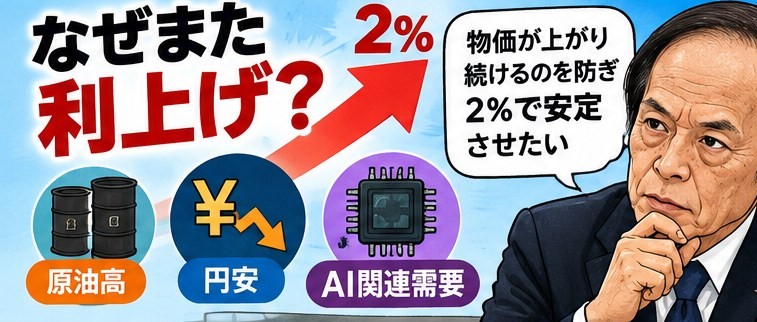
日銀が利上げを進める理由は、基調物価が2%を超えて上振れるリスクに備えるためです。中東情勢による原油高や円安、AI関連の設備投資や半導体需要などが、そのリスク要因に挙げられています。
物価が上がり続ける状態を放置せず、2%程度で安定させたいという考えです。
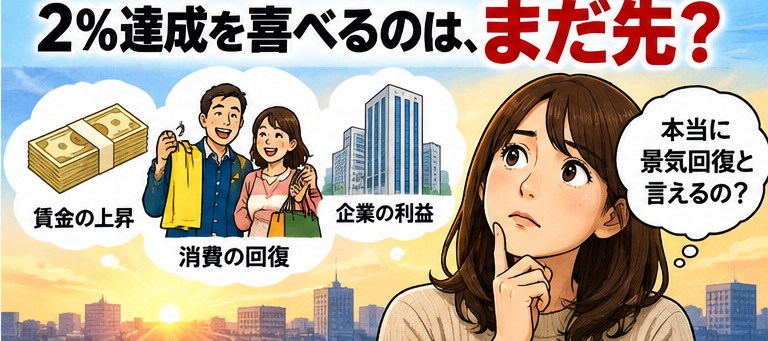
ただ、ここで気になるのが「今回の物価上昇は、本当に景気が良くなった結果なのか?」ということです。
円安やエネルギー価格、原材料、人件費など、企業が負担するコストが上がり、その分が商品の価格に乗っている部分もあります。
こうした「コストが上がったから価格も上がる」インフレに対して、金利を上げればどうなるでしょうか。
😫利上げで一番困るのは、誰でしょうか?
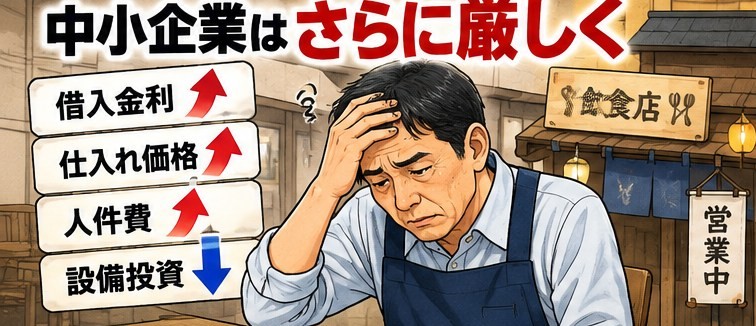
大企業なら、多少金利が上がっても資金調達の選択肢があります。しかし、中小企業はそう簡単ではありません。
借入金利が上がれば、設備投資を控える。人件費を増やしにくくなる。仕入れ価格が高いままなら、利益も削られる。
一般家庭も同じです。
住宅ローンの金利が上がれば毎月の返済負担が増えます。車のローンや事業資金にも影響します。そこで家計が節約すれば、今度は飲食店や小売店など、国内で商売をしている企業にも影響が出ます。
日銀の中にも慎重な声はあります。9月の利上げ(1.0%→1.25%)には、浅田統一郎委員と佐藤綾野委員が反対しました。理由は「経済・物価情勢が大きく加速していない」というものです。
もちろん、物価が上がり続けるのも困ります。しかし、「物価を2%に安定させるために金利を上げる」という政策が、生活を苦しくしてしまったら、少し皮肉な話ではないでしょうか。
そして、もう一つ気になるのが「デフレマインド」です。
老後不安を抱える中高年や、これからの若者が「お金を使っても大丈夫」と思えるような世の中に変わっていかなければ、少々賃金が上がっても、物価が上がっていれば、より厳しい節約を続けるだけではないでしょうか?
こうした心理的なデフレが残ったままなら、値上げと利上げだけが先行することになりかねません
🤔2%達成を喜べるのは、まだ先?
日銀は物価2%を目標にしてきました。しかし、この物価上昇は日銀の政策が成功したからでもなく、コスト増が大きな要因であり、利上げによって中小企業や一般家庭の負担がさらに増える可能性があります。
展望リポートの一言で、13年越しの目標が「押し上げる段階」から「2%近辺に定着させる段階」へ切り替わる可能性があります。
政策金利1.25%は低金利という日銀の感覚と、中小企業や家計にはすでに重いという現場の感覚には、大きな隔たりがあるように感じます。
10月29〜30日の会合では、利上げするかどうかだけでなく、「この物価上昇を本当に景気回復と呼べるのか」にも注目したいところです。
トレーダーにとっては円や金利の材料でも、生活者にとっては毎月の支払いに直結する話です。