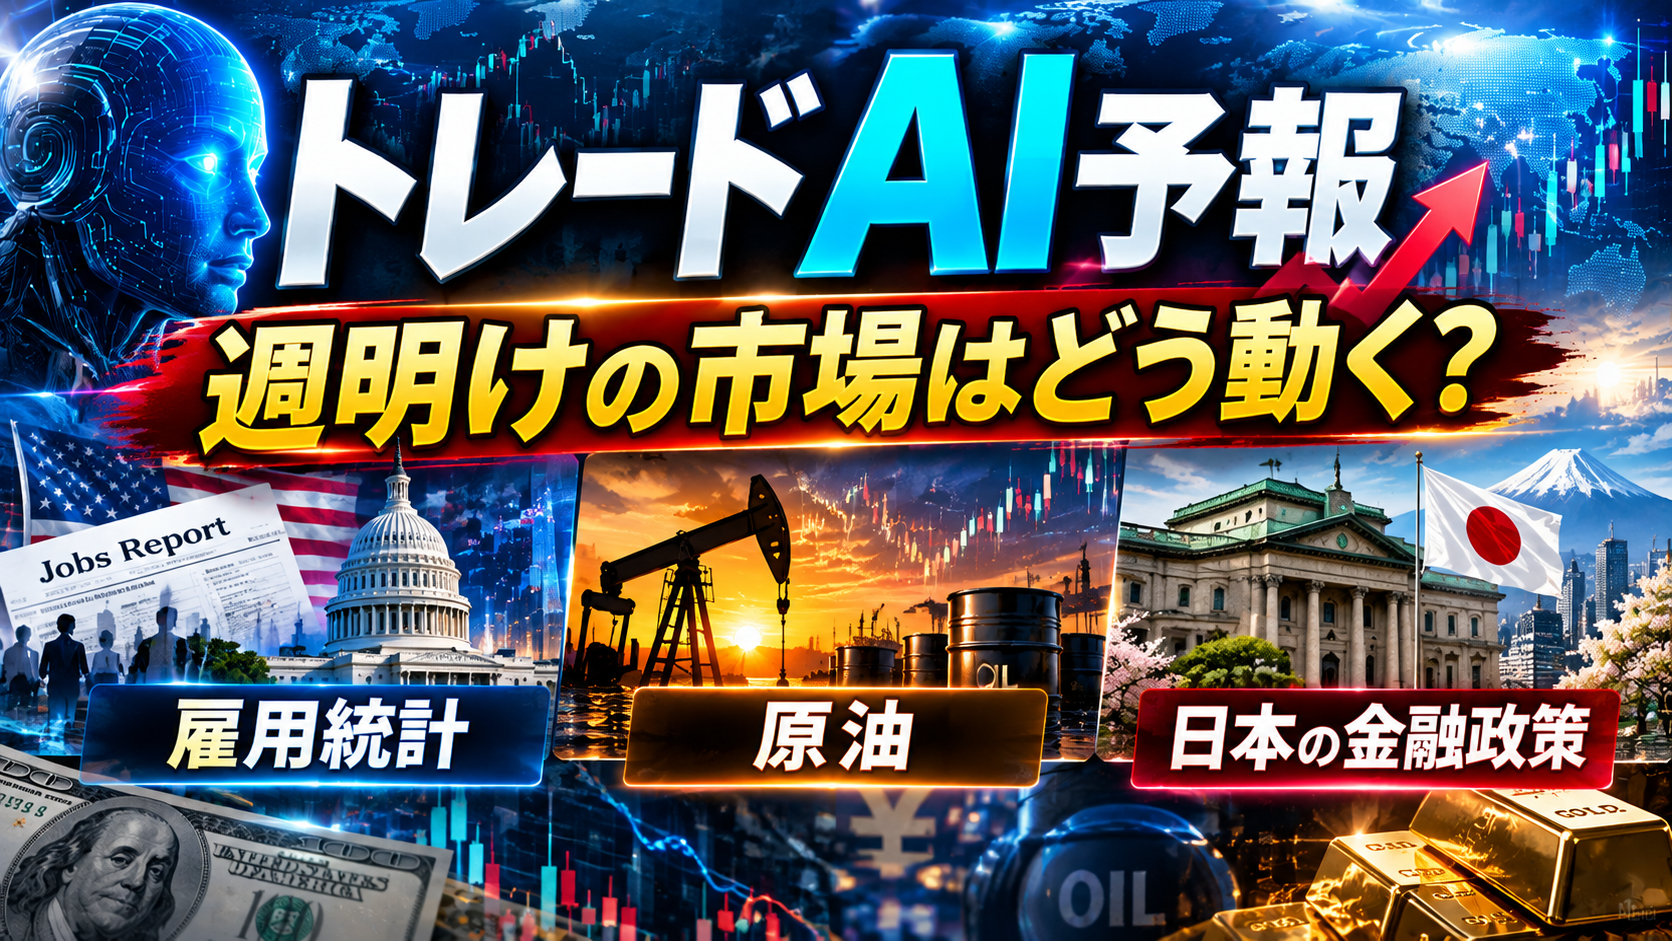
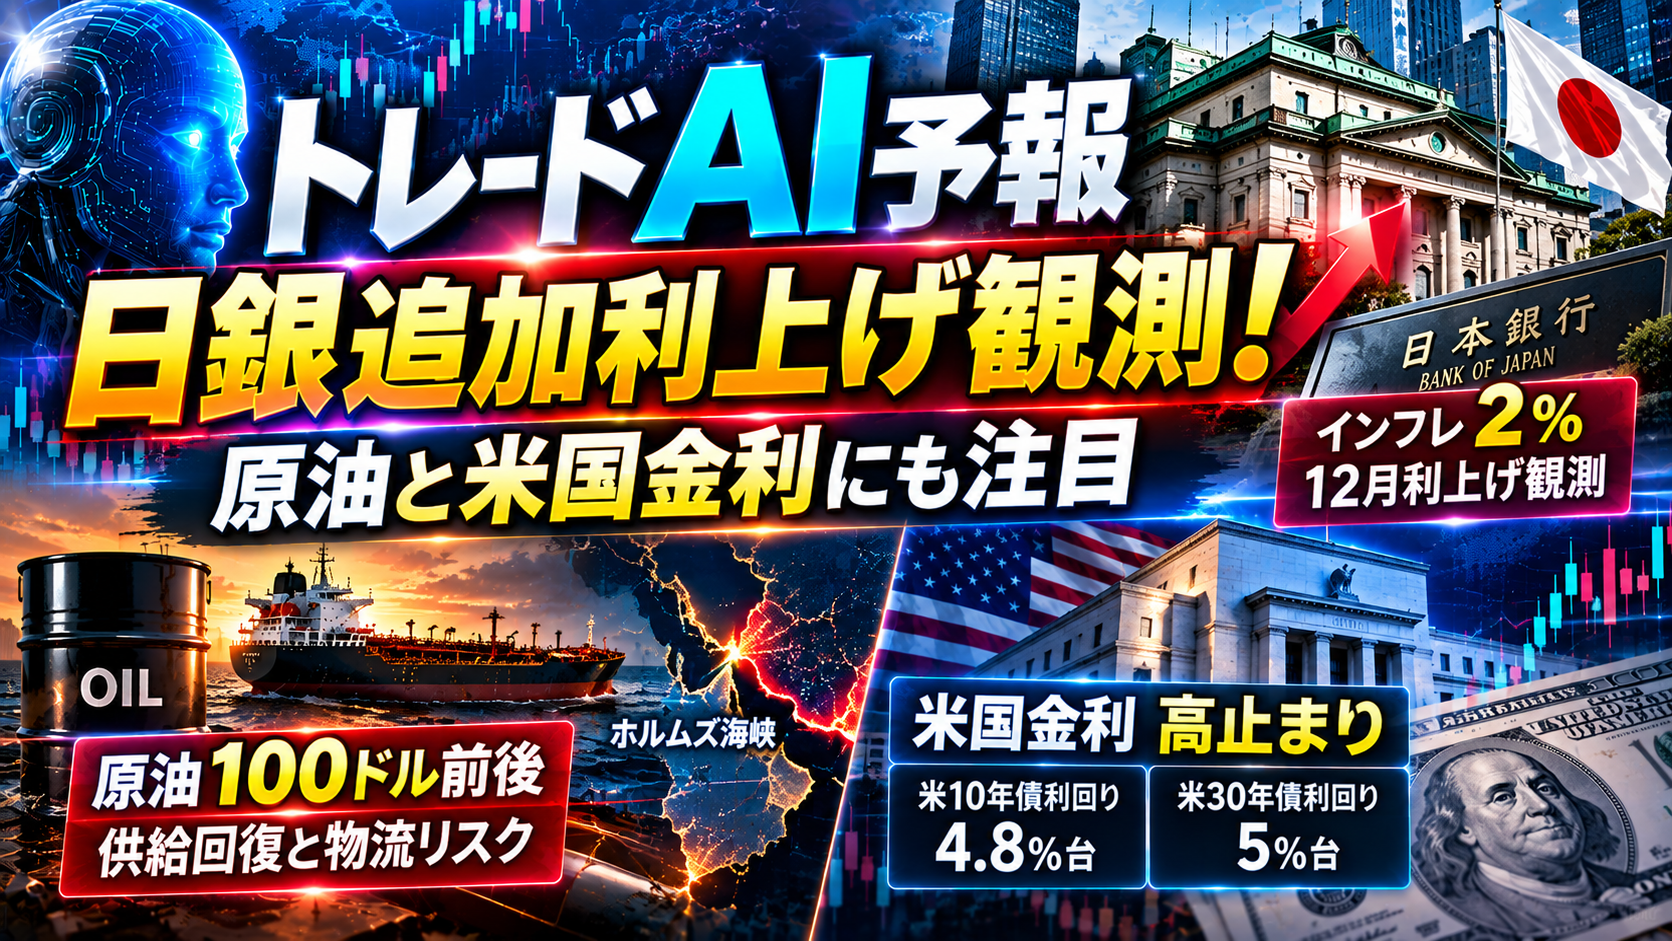
今日の市場は、日銀の追加利上げ観測、原油、そして米国金利に注目です。
特に金融政策とエネルギー価格の動きが、円や株式市場を動かすポイントになりそうです。
日銀、追加利上げ観測が浮上
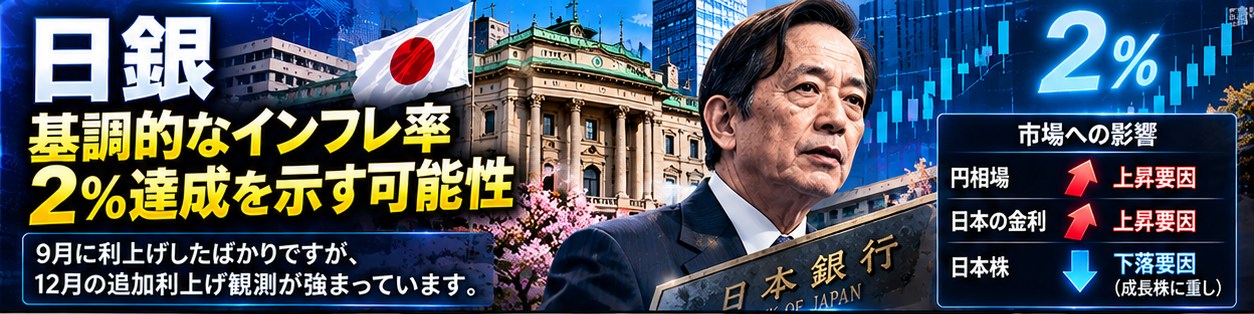
日銀が基調的なインフレ率について、2%の物価安定目標に達したとの認識を示す可能性が浮上しています。
日銀は9月に追加利上げを実施したばかりですが、基調的な物価上昇が2%程度で安定していると判断されれば、12月にも追加利上げを検討するとの見方が強まりそうです。
追加利上げ観測が強まる
→ 円には上昇要因
→ 日本の金利には上昇要因
ただし、利上げが市場にすでに織り込まれている場合、円相場の反応は限定的になることもあります。
一方、利上げに慎重な姿勢が示されれば、円高への圧力は弱まりやすくなります。
日本株では、金利上昇が金融株にはプラスとなる一方、AI・半導体など高い成長期待を織り込んだ銘柄には重しとなる可能性があります。
原油は供給回復、一方で物流リスク
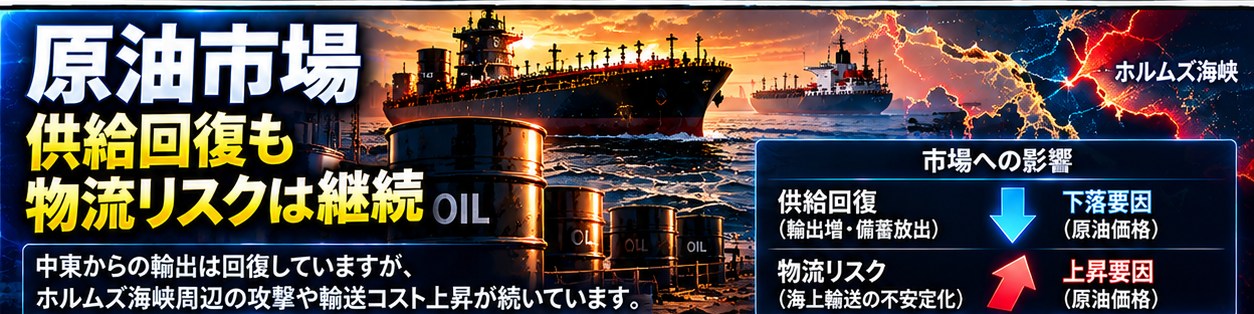
原油市場では、中東からの輸出が回復しています。
サウジアラビアやUAEなど湾岸諸国の原油輸出は9月に開戦後で最高の水準まで回復しましたが、戦争前の水準にはなお届いていません。 また、IEAによる協調的な戦略備蓄の放出も、供給を下支えしてきました。
原油の供給回復
→ 原油価格には下落要因
→ インフレには低下要因
ただし、ホルムズ海峡周辺では船舶への攻撃が相次いで報じられており、タンカーの安全確保や保険、輸送コストの上昇が問題になっています。
中東の物流リスクが高まる
→ 原油価格には上昇要因
→ インフレには上昇要因
つまり現在の原油市場は、供給回復による下落要因と、物流リスクによる上昇要因がぶつかっている状態です。
米国金利にも注目
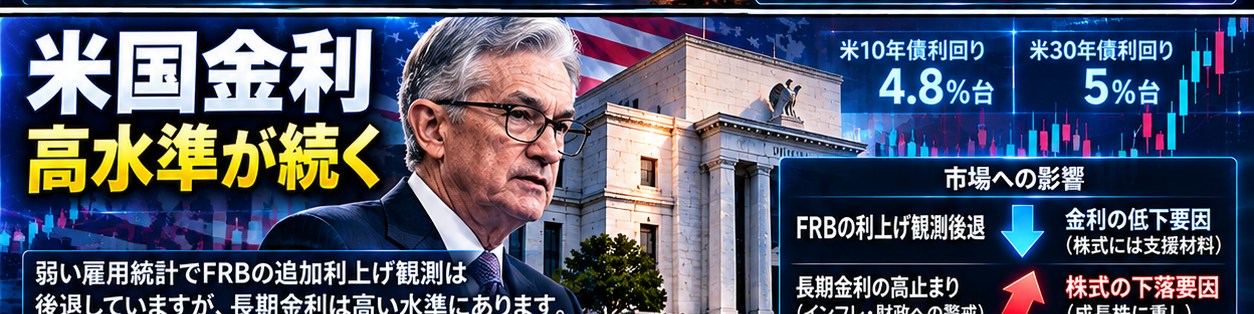
米国では、9月の雇用統計(非農業部門雇用者数は前月比+2.9万人、失業率は4.2%)が市場予想を下回り、FRBの追加利上げ観測が後退しています。
一方で、米国の長期金利は高い水準にあります。雇用統計の発表後も長期金利は高止まりしており、低下は限定的でした。
FRBの利上げ観測が後退
→ 米国金利には低下要因
→ 株式には上昇要因
反対に、インフレや財政への警戒から長期金利が再び上昇すれば、AI・ハイテク株などには下落要因となる可能性があります。
今日の市場を見るポイント
今日のポイントは「日銀」「原油」「米国金利」の3つです。
日銀の追加利上げ観測が強まれば円には上昇要因。原油の供給が回復すれば原油価格には下落要因ですが、中東の物流リスクが高まれば逆に上昇要因となります。
そして米国金利が低下すれば株式市場には追い風、高止まりや再上昇となれば成長株には重しとなりそうです。
トレードAI予報は、公開されたニュースや経済情報から市場への影響を整理したもので、実際の値動きを保証するものではありません。