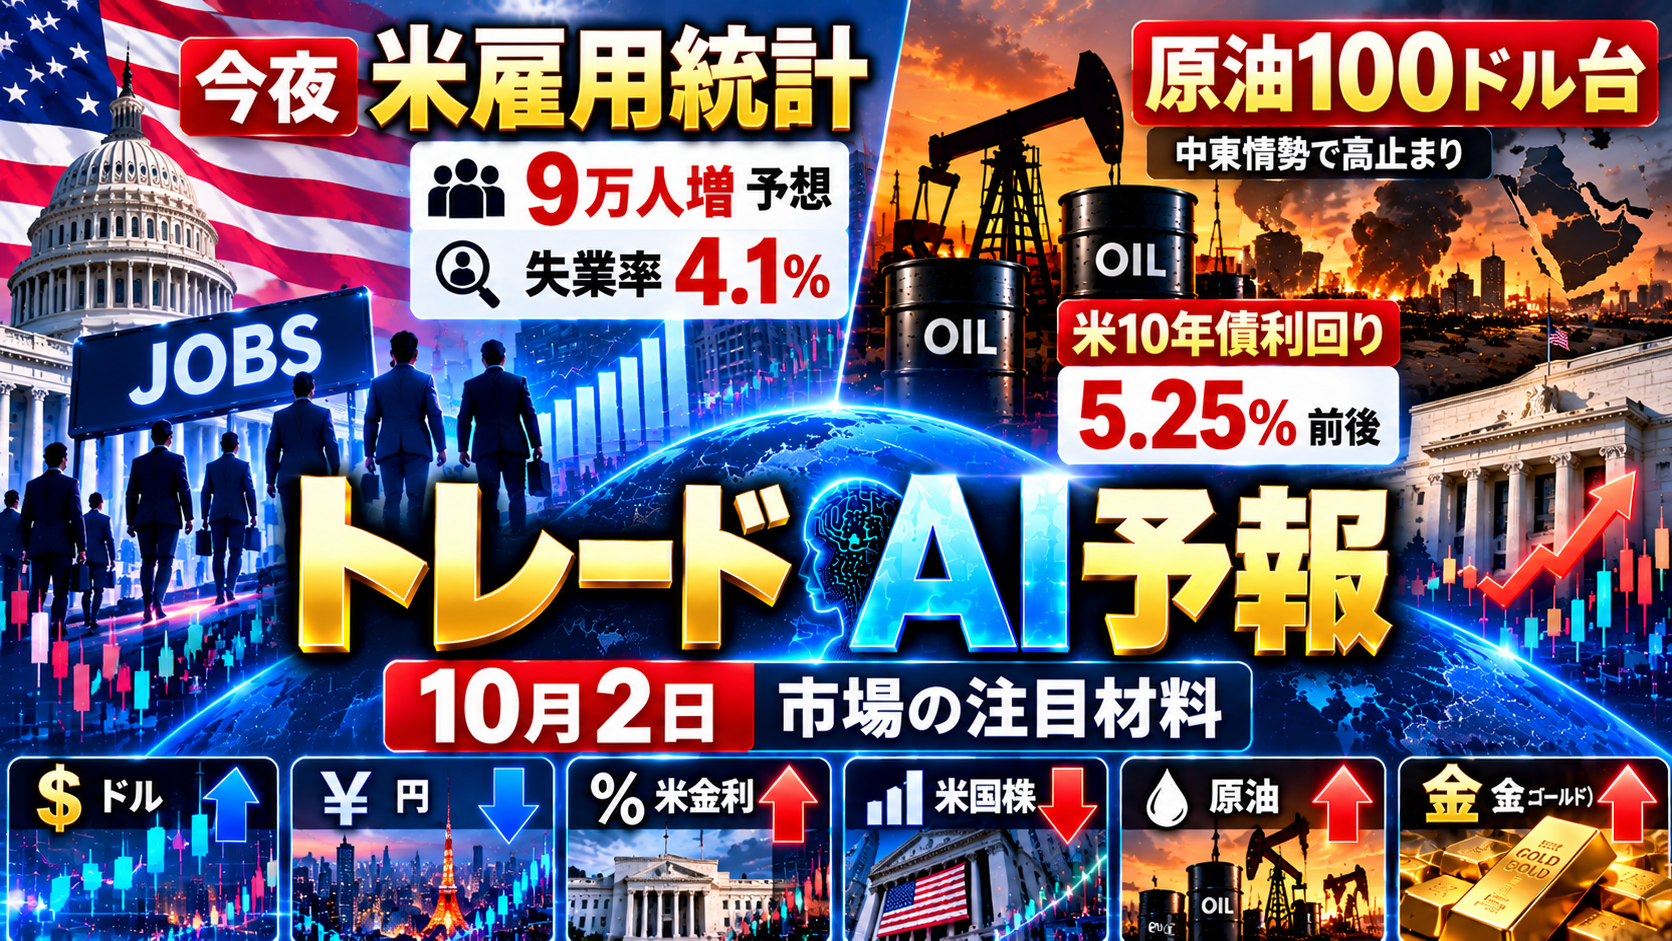
10月2日の市場では、今夜発表される米9月雇用統計が最大の注目材料です。
前回の答え合わせ
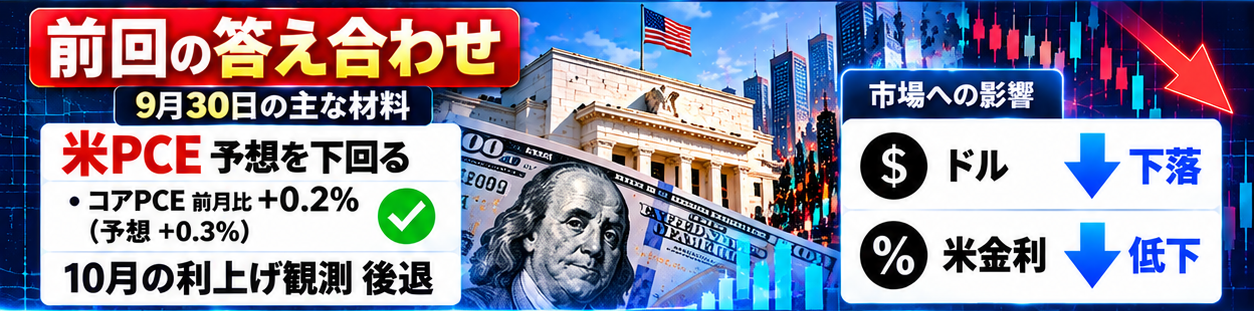
前回は米8月PCE価格指数が発表されました。
PCE価格指数は前月比0.3%上昇、食品とエネルギーを除くコアPCEは0.2%上昇でした。前年比ではPCEが3.4%、コアPCEが3.0%です。
コアの前月比は市場予想の0.3%を下回り、米連邦準備制度理事会(FRB)による10月の追加利上げ観測は後退しました。
ただし、前年比が予想(PCE3.7%、コア3.3%)を下回った点には注意が必要です。算出方法の年次見直しで7月分も3.4%・3.0%に改定されており、改定後の水準では7月と8月は同じです。「8月に急にインフレが落ち着いた」わけではありません。
一方、個人消費は8月に実質で0.6%増え、約1年半ぶりの大きな伸びでした。景気の底堅さも残っています。
今夜の米雇用統計
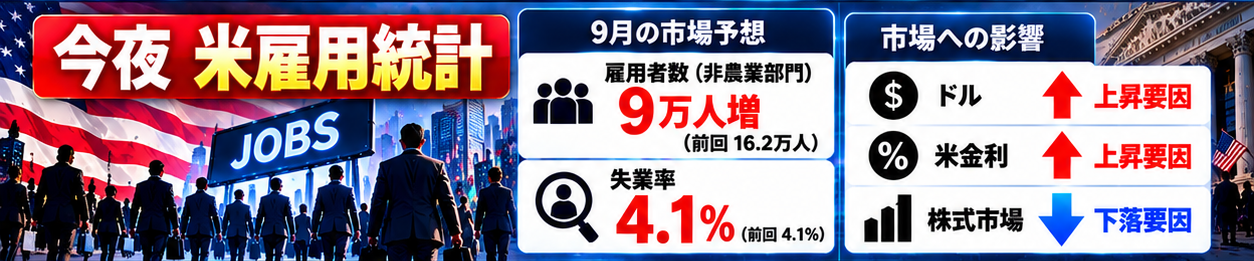
日本時間21時30分に米9月雇用統計が発表されます。
市場予想は、非農業部門雇用者数が約9万人増(8.4万〜9万人台)、失業率は4.1%で横ばいです。平均時給は前年比3.1%前後と見込まれています。
8月の雇用者数は16万2,000人増と予想を大きく上回りましたが、7月は2万1,000人増にとどまっており、毎月の振れが大きい状況です。今回は8月の強さが続くのか、一時的だったのかが焦点です。
雇用が予想を大きく上回れば、追加利上げへの警戒が強まり、ドルや米金利の上昇要因になります。金利に敏感なハイテク株には重しとなる可能性があります。
逆に雇用が弱ければ、利上げ観測が後退し、株式市場を支える材料になり得ます。
ただし、見るべきは雇用者数だけではありません。インフレへの警戒が強い局面では、平均時給や失業率、過去分の改定のほうが金融政策の見通しに効きやすいとされています。予想どおりの結果なら、市場の反応は限定的との見方もあります。
高止まりする米金利と原油
もう一つの注目材料が、債券市場と原油価格です。
米10年国債利回りは10月1日に一時5.34%まで上昇し、2002年初め以来の高水準となりました。その後やや低下し、2日のアジア市場でも5.2%台で推移しています。
背景には、インフレの粘り強さ、政府の大量借り入れ、堅調な成長があり、OIS(翌日物金利スワップ)は年末までの追加利上げを織り込んでいます。長期金利の上昇は企業の資金調達コストや株式の割高感に影響し、株式市場の重しとなりやすい材料です。
原油価格も高水準です。2日の取引では、北海ブレント原油が1バレル102ドル前後、WTI原油が93ドル前後で推移しています。
サウジアラビアは船から船への積み替えなど迂回ルートで輸出を増やしていますが、パイプラインの損傷やホルムズ海峡の制約は続いており、原油市場は供給と地政学の両方を見ながら動いています。
原油が高止まりすれば、インフレ圧力が長引き、追加利上げ観測が残りやすくなります。
つまり現在の市場では、米雇用統計、米金利、原油価格が互いに影響し合う状況です。
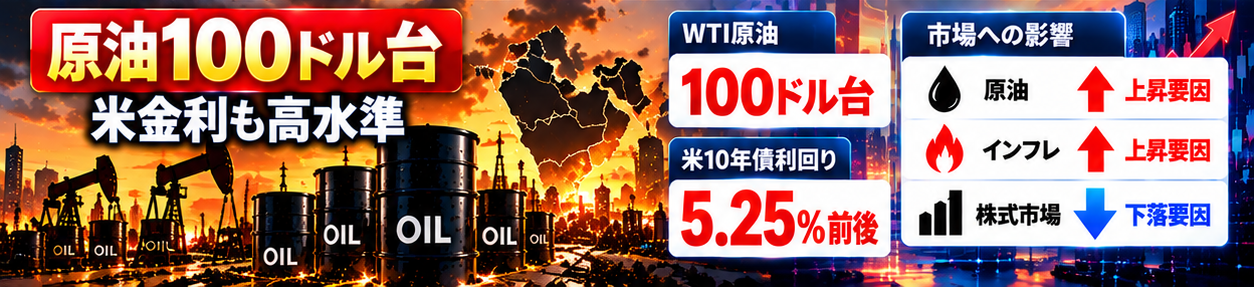
10月2日の市場環境
現在の市場では、PCEで見えたインフレ指標の改善(算出方法見直しの影響を含む)と、依然として高い米金利・原油価格がせめぎ合っています。
今夜の雇用統計が強ければ、金利上昇とドル高が意識されやすく、株式市場には重しとなる可能性があります。反対に弱ければ、利上げ観測が後退し、株式市場の支援材料となり得ます。
結果が予想から大きく外れた場合、相場の方向感が変わる可能性があります。