来週は、米国のPCE価格指数と7~9月期GDP改定値が最大の注目材料です。インフレの粘着性と米国経済の成長力を同時に確認できるため、FRBの金融政策見通しやドル相場に影響する可能性があります。
週前半は欧米のPMIやドイツIFO景況感指数、オーストラリアCPIが発表されます。週末には東京都区部CPIも控えており、日銀の利上げ見通しを考えるうえで重要です。
翌週の重要経済指標一覧
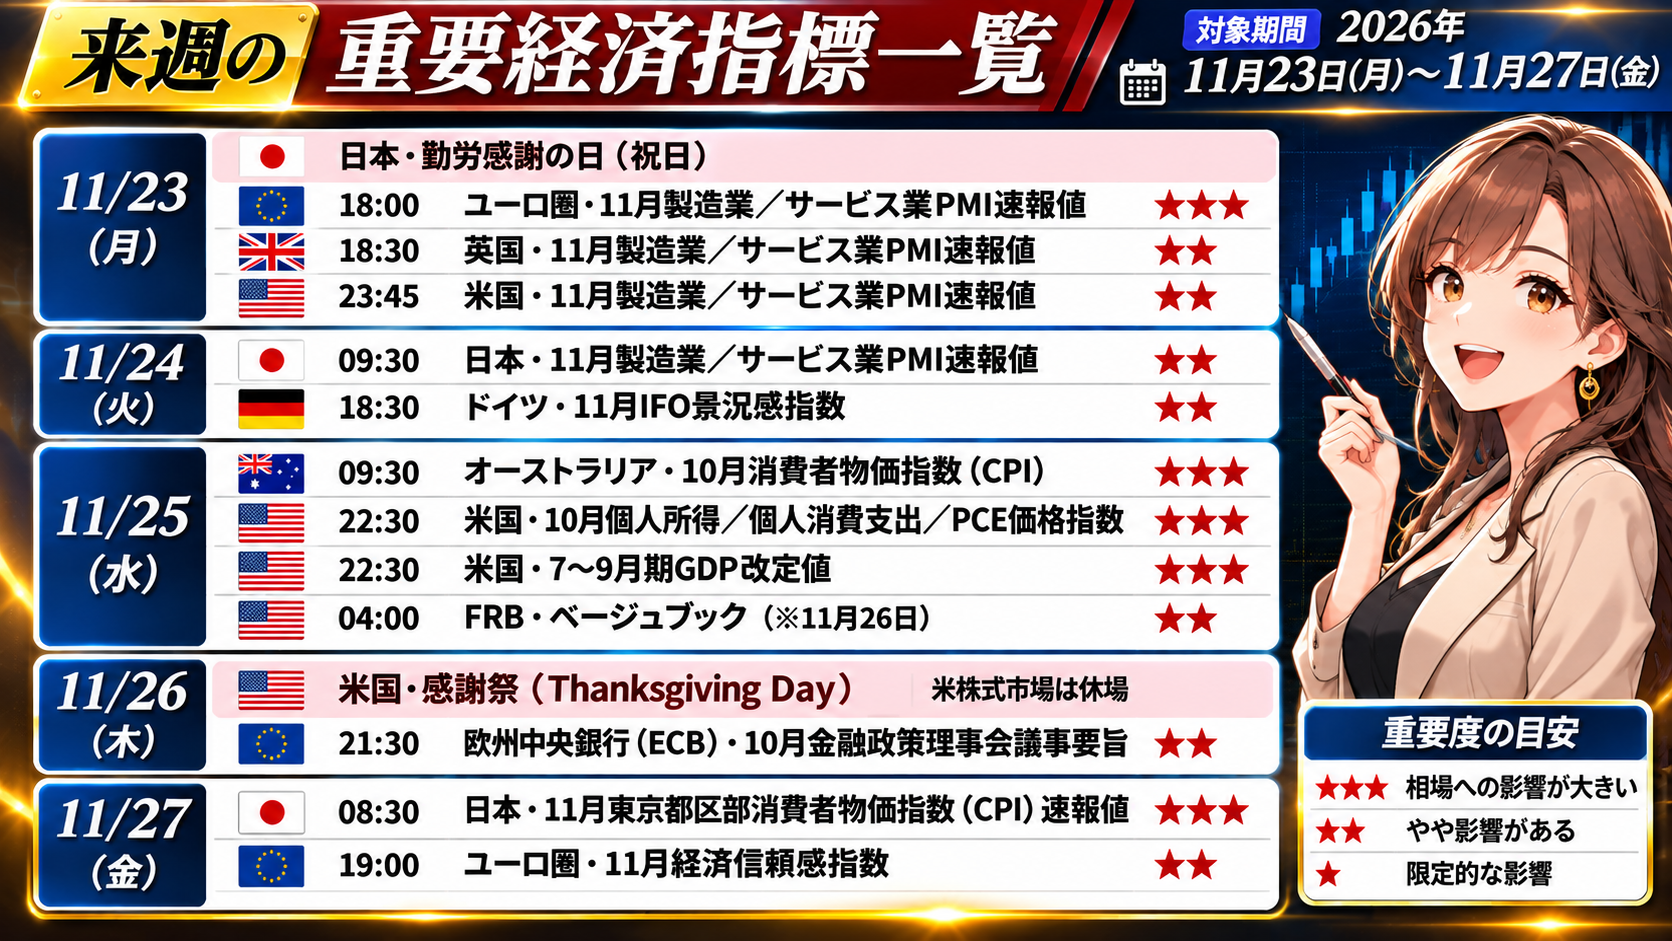
対象期間:2026年11月23日(月)~11月27日(金)
11月23日(月)
🇯🇵 日本・勤労感謝の日(祝日)
🇪🇺 18:00 ユーロ圏・11月製造業/サービス業PMI速報値 ★★★
🇬🇧 18:30 英国・11月製造業/サービス業PMI速報値 ★★
🇺🇸 23:45 米国・11月製造業/サービス業PMI速報値 ★★
11月24日(火)
🇯🇵 09:30 日本・11月製造業/サービス業PMI速報値 ★★
🇩🇪 18:30 ドイツ・11月IFO景況感指数 ★★
11月25日(水)
🇦🇺 09:30 オーストラリア・10月消費者物価指数(CPI) ★★★
🇺🇸 22:30 米国・10月個人所得/個人消費支出/PCE価格指数 ★★★
🇺🇸 22:30 米国・7~9月期GDP改定値 ★★★
🇺🇸 11月26日 04:00 米連邦準備制度理事会(FRB)・ベージュブック ★★
11月26日(木)
🇺🇸 米国・感謝祭(Thanksgiving Day)。米株式市場は休場。
🇪🇺 21:30 欧州中央銀行(ECB)・10月金融政策理事会議事要旨 ★★
11月27日(金)
🇯🇵 08:30 日本・11月東京都区部消費者物価指数(CPI)速報値 ★★★
🇪🇺 19:00 ユーロ圏・11月経済信頼感指数 ★★
※発表時刻は日本時間です。米国は冬時間、欧州は冬時間の時刻で換算しています。
※米国市場は11月26日が休場、27日は短縮取引となります。
※重要度は市場環境を踏まえた独自評価です。
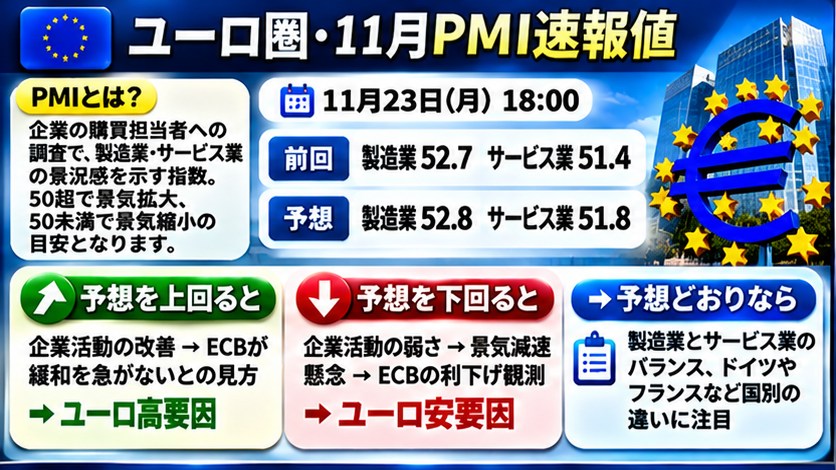
🇪🇺 11月23日(月)ユーロ圏・11月PMI速報値 📊
概要: PMIは企業の購買担当者への調査をもとに、製造業やサービス業の景況感を示す指数です。50を上回ると景気拡大、下回ると景気縮小を示す目安となります。今回はフランス、ドイツ、ユーロ圏の結果を比較し、欧州経済の回復力を確認します。
- 発表日時: 11月23日(月)18:00
- 前回値: ユーロ圏製造業 52.7、サービス業 51.4
- 市場予想: 製造業 52.8、サービス業 51.8
📈 予想を上回る場合: 製造業・サービス業の活動が改善すれば、ユーロ圏経済の底堅さが意識されます。景気の改善が続くとの見方は、ECBが金融緩和を急がないとの観測につながり、ユーロの支援材料になる可能性があります。
📉 予想を下回る場合: 企業活動の弱さが確認されれば、景気減速への懸念が強まり、ECBの利下げ観測が意識されやすくなります。欧州金利の低下を通じて、ユーロの重荷となる可能性があります。
➡️ 予想どおりの場合: 製造業とサービス業のどちらが改善しているか、またドイツやフランスの結果に偏りがないかが焦点です。総合指数だけでなく、国別・業種別の違いも確認したいところです。
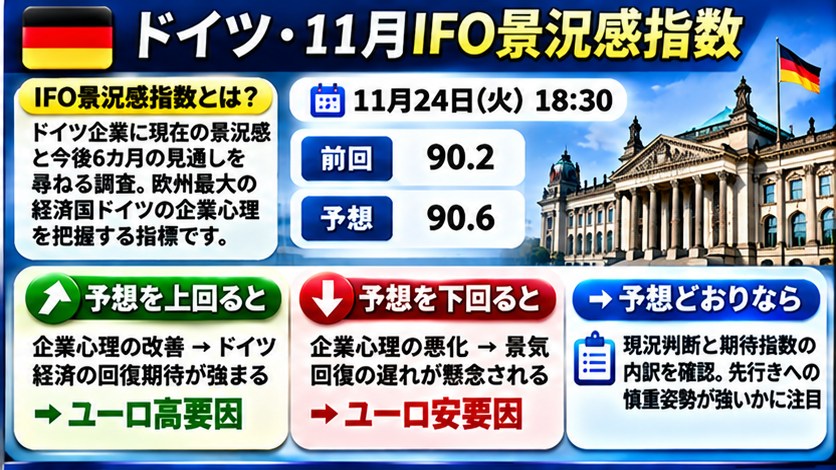
🇩🇪 11月24日(火)ドイツ・11月IFO景況感指数 📊
概要: IFO景況感指数は、ドイツ企業に現在の景況感と今後6カ月の見通しを尋ねた調査です。欧州最大の経済国であるドイツの企業心理を把握する材料となります。
- 発表日時: 11月24日(火)18:30
- 前回値: 90.2
- 市場予想: 90.6
📈 予想を上回る場合: 企業の景況感や先行き見通しが改善すれば、ドイツ経済の回復期待が強まります。欧州経済全体への安心感につながり、ユーロを支える可能性があります。
📉 予想を下回る場合: 企業心理の悪化が示されれば、ドイツ経済の回復が遅れるとの見方が強まり、ユーロの重荷となる可能性があります。
➡️ 予想どおりの場合: 現況判断と期待指数の内訳が重要です。足元の景気が改善していても、先行きへの慎重姿勢が強ければ、相場の反応は限定的になる可能性があります。
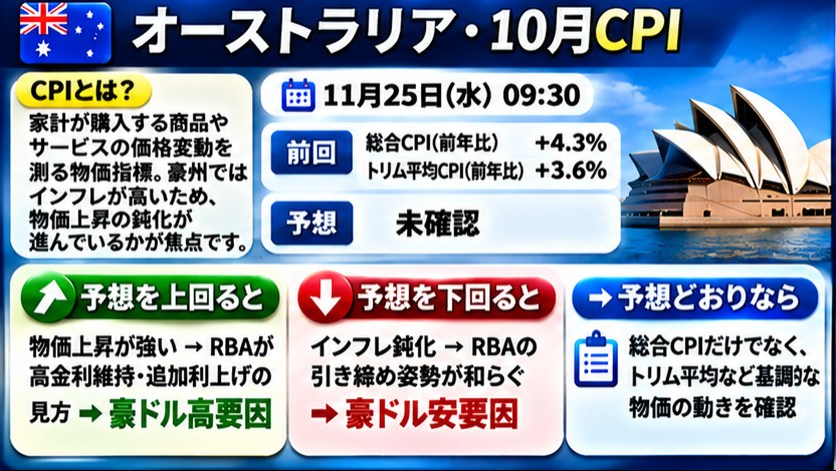
🇦🇺 11月25日(水)オーストラリア・10月CPI 📊
概要: CPIは家計が購入する商品やサービスの価格変動を測る物価指標です。オーストラリアではインフレ率が高い状態にあるため、物価上昇の鈍化が進んでいるか、特に基調的なインフレが落ち着いているかが注目されます。
- 発表日時: 11月25日(水)09:30
- 前回値: 9月・総合CPI前年比 +4.3%、トリム平均CPI前年比 +3.6%
- 市場予想: 未確認
📈 予想を上回る場合: 物価上昇の勢いが強ければ、RBAが高金利を維持する、あるいは追加利上げを検討するとの見方につながります。豪州金利の上昇期待が豪ドルの支援材料になる可能性があります。
📉 予想を下回る場合: インフレ鈍化が確認されれば、RBAの金融引き締め姿勢が和らぐとの見方につながり、豪ドルの重荷となる可能性があります。
➡️ 予想どおりの場合: 総合指数だけでなく、トリム平均など基調的な物価の動きを確認する必要があります。単月の変動だけでなく、インフレが持続的に鈍化しているかが重要です。
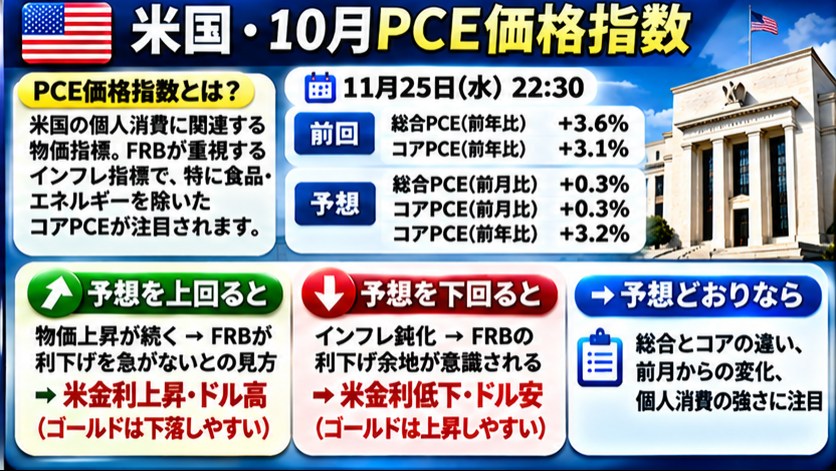
🇺🇸 11月25日(水)米国・10月PCE価格指数 📊
概要: PCE価格指数は、米国の個人消費に関連する商品やサービスの価格変動を示す指標です。FRBが物価動向を判断するうえで重視しており、CPIと並んで金融政策の見通しに影響します。特に食品とエネルギーを除いたコアPCEが注目されます。
- 発表日時: 11月25日(水)22:30
- 前回値: 総合PCE前年比 +3.6%、コアPCE前年比 +3.1%
- 市場予想: 総合PCE前月比 +0.3%、コアPCE前月比 +0.3%、コアPCE前年比 +3.2%
📈 予想を上回る場合: 物価上昇が想定以上に続いていると受け止められれば、FRBが利下げを急がないとの見方が強まり、米国金利の上昇やドル高につながる可能性があります。金利上昇とドル高は、金利を生まないゴールドにとって重荷となりやすい要因です。
📉 予想を下回る場合: インフレ鈍化が確認されれば、FRBの利下げ余地が意識され、米国金利の低下やドル安につながる可能性があります。金利低下やドル安は、ゴールドを支える材料となることがあります。
➡️ 予想どおりの場合: 市場予想に織り込まれた範囲であれば、反応は限定的になる可能性があります。総合指数とコア指数の違い、前月からの変化、個人消費の強さも合わせて確認する必要があります。
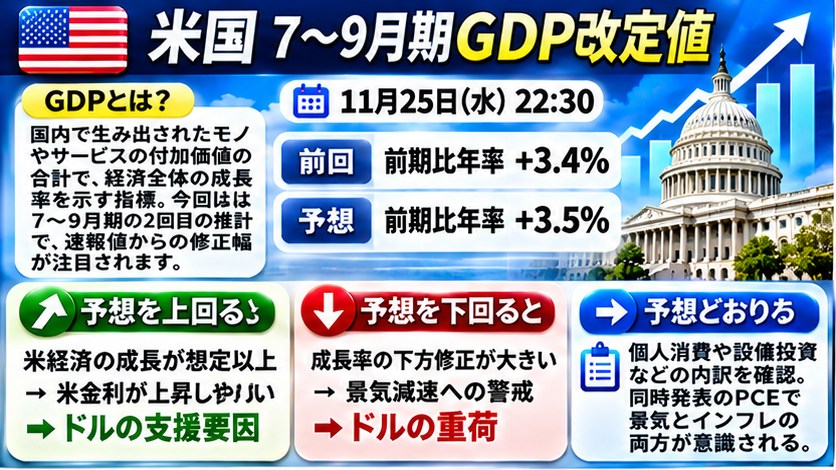
🇺🇸 11月25日(水)米国・7~9月期GDP改定値 📊
概要: GDPは国内で生み出されたモノやサービスの付加価値を合計したもので、経済全体の成長率を示します。今回は7~9月期の2回目の推計値で、速報値からどの程度修正されるかが注目されます。
- 発表日時: 11月25日(水)22:30
- 前回値: 前期比年率 +3.4%
- 市場予想: 前期比年率 +3.5%
📈 予想を上回る場合: 米国経済の成長が想定以上に強いと判断されれば、景気の底堅さから米国金利が上昇しやすくなり、ドルの支援材料となる可能性があります。
📉 予想を下回る場合: 成長率の下方修正が大きければ、景気減速への警戒が強まり、米国金利の低下やドル安につながる可能性があります。
➡️ 予想どおりの場合: GDP全体の数字に加え、個人消費や設備投資などの内訳が重要です。同時発表のPCEが強い場合は、景気の底堅さとインフレ圧力が同時に意識される可能性があります。
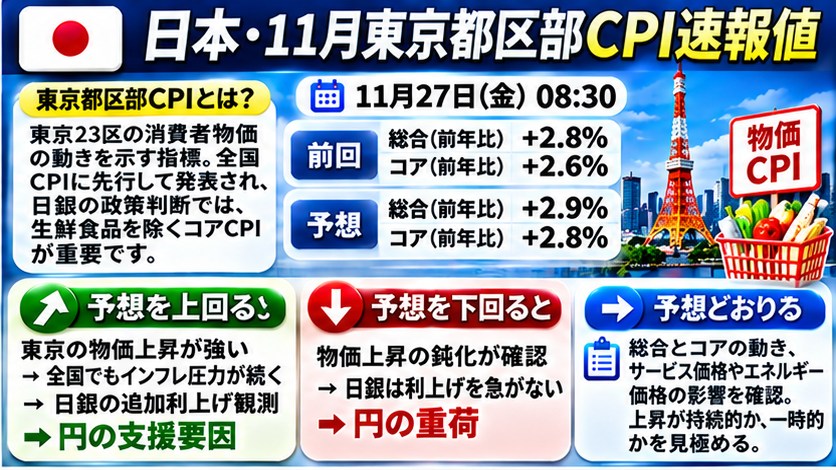
🇯🇵 11月27日(金)日本・11月東京都区部CPI速報値 📊
概要: 東京都区部CPIは、東京23区の消費者物価の動きを示す指標です。全国CPIに先行して発表されるため、日本の物価動向を早い段階で把握する材料として注目されます。日銀の金融政策を考えるうえでは、生鮮食品を除くコア指数が重要です。
- 発表日時: 11月27日(金)08:30
- 前回値: 総合CPI前年比 +2.8%、生鮮食品を除くコアCPI前年比 +2.6%
- 市場予想: 総合CPI前年比 +2.9%、コアCPI前年比 +2.8%
📈 予想を上回る場合: 東京の物価上昇が強ければ、全国でもインフレ圧力が続くとの見方が強まり、日銀の追加利上げ観測につながる可能性があります。日本金利の上昇期待は円の支援材料となりやすい一方、実質賃金や消費への影響も確認が必要です。
📉 予想を下回る場合: 物価上昇の鈍化が確認されれば、日銀が追加利上げを急がないとの見方につながり、円の重荷となる可能性があります。
➡️ 予想どおりの場合: 総合指数とコア指数の動きに加え、サービス価格やエネルギー価格の影響を確認したいところです。物価上昇が一時的な要因によるものか、基調的な動きなのかが焦点です。
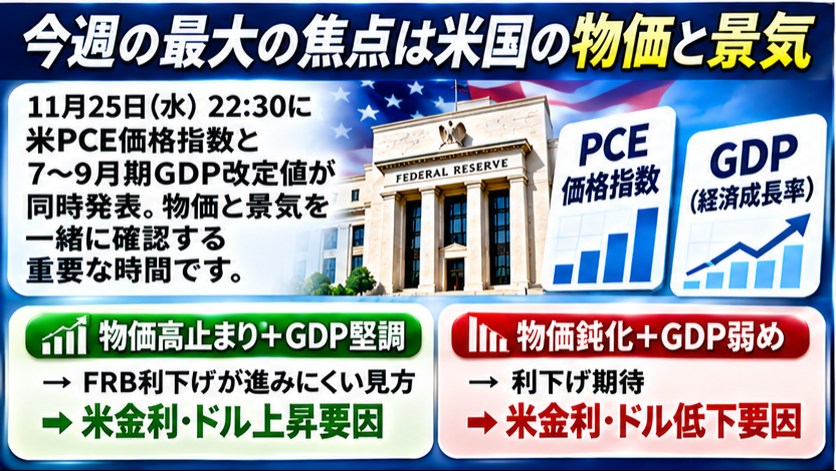
📝 おさらいと今後
来週の中心は、11月25日(水)の米国PCE価格指数とGDP改定値です。インフレが高止まりし、経済成長も強ければ、FRBの利下げが進みにくいとの見方から米国金利やドルが上昇しやすくなります。反対に、物価と景気の両方が弱ければ、利下げ期待が強まる可能性があります。
週前半のPMIやドイツIFOは欧州景気の方向性を確認する材料です。オーストラリアCPIはRBAの政策見通し、週末の東京都区部CPIは日銀の追加利上げ観測に関係します。
なお、11月26日は米国の感謝祭で株式市場が休場、27日も短縮取引です。週後半は市場参加者が減りやすく、通常より流動性が低下する可能性があるため、指標発表後の値動きだけでなく、取引時間や市場環境にも注意が必要です。